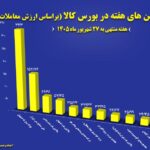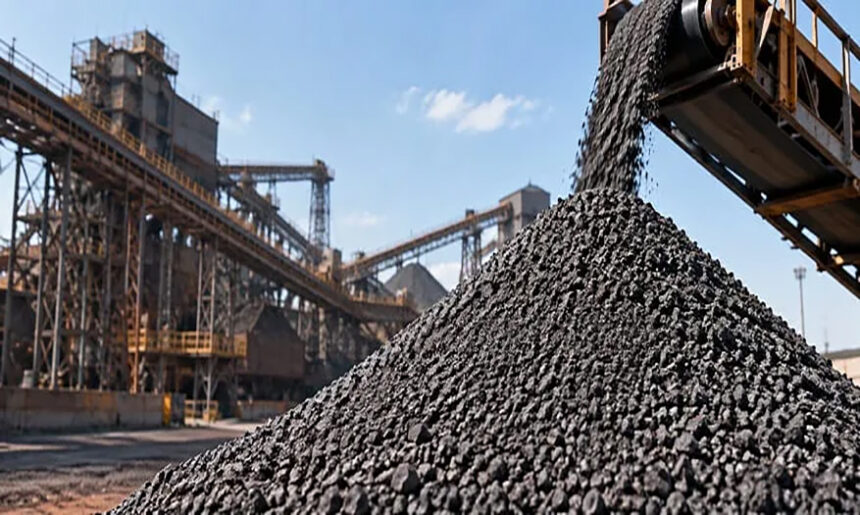
به گزارش اختصاصی دمیرنیوز، رفتار هفتههای اخیر در بازار کنسانتره را نمیتوان صرفاً با منطق عرضه و تقاضای لحظهای توضیح داد. در یک بازار عادی، کاهش تقاضا باید خود را در کاهش قیمت یا حداقل افزایش تخفیفها نشان دهد؛ اما در زنجیره اولیه فولاد، قیمتگذاری تا حد زیادی تحتتاثیر فرمولهای رسمی قرار دارد. وقتی نرخ پایه بر مبنای نسبت معاملات به عرضه و دامنه مشخصی نسبتبه قیمت پایه قبلی محاسبه میشود، کاهش تقاضا الزاماً به همان سرعت به قیمت منتقل نمیشود. بههمیندلیل، بازار میتواند همزمان با کاهش میل خرید، نرخهایی نسبتاً مقاوم داشته باشد.
همین سازوکار را میتوان در تصویر بزرگتر قیمت آهن آلات نیز مشاهده کرد. در بازار فولاد، فاصله میان قیمت اعلامی و قدرت خرید واقعی همیشه به یک شکل منعکس نمیشود؛ زیرا هزینههای تولید، محدودیتهای عرضه و فرمولهای معاملاتی میتوانند اجازه ندهند افت تقاضا فوراً به افت قیمت تبدیل شود. بههمیندلیل، مشاهده نرخهای بالا در بازار مواد اولیه بهتنهایی برای نتیجهگیری درباره رونق معاملات کافی نیست.
مقاومت فروشندگان و محدودیتهای هزینهای
سمت عرضه نیز شرایط کاملاً یکطرفه نیست. معدنداران و تولیدکنندگان کنسانتره با افزایش هزینه استخراج، انرژی و سایر نهادهها مواجهاند و در چنین شرایطی کاهش قیمت فروش میتواند مستقیماً حاشیه سود آنها را تحت فشار قرار دهد. بنابراین سیاستگذاری تعرفهای باید بهگونهای باشد که تأمین تجهیزات مورد نیاز برای تداوم تولید را تسهیل کند و مانعی برای دسترسی واحدهای معدنی به ماشینآلات مورد نیاز ایجاد نکند.
بهرامن یادآور شد که بخشی از ماشینآلات و خطوط تولید مورد نیاز بخش معدن حتی در سال گذشته نیز از خارج وارد شدهاند؛ بنابراین سیاستگذاری تعرفهای باید بهگونهای باشد که تأمین تجهیزات مورد نیاز برای تداوم تولید را تسهیل کند و مانعی برای دسترسی واحدهای معدنی به ماشینآلات مورد نیاز ایجاد نکند.
نقش حیاتی پاییندست در تعیین جهت بازار
برای پاسخ به اینکه آیا معاملات تقویت خواهند شد، باید نگاه را از کنسانتره به پاییندست زنجیره منتقل کرد. اگر فروش شمش و محصولات نهایی بهبود پیدا کند، واحدهای فولادی ابتدا موجودی مواد اولیه خود را بازبینی میکنند و در صورت کاهش ذخایر، نیاز به خرید مجدد افزایش مییابد. در این حالت، تقاضا میتواند از حالت حداقلی و روزمره خارج شود و به سمت خریدهای برنامهریزیشده حرکت کند.
در مقابل، اگر تقاضای محصولات نهایی همچنان ضعیف بماند، حتی افزایش هزینه تولید نیز الزاماً به رونق معاملات مواد اولیه منجر نمیشود. فولادساز ممکن است قیمت خرید کنسانتره را بالا ببیند، اما تا زمانی که امکان انتقال این هزینه به محصول نهایی وجود نداشته باشد، از افزایش موجودی اجتناب خواهد کرد. در چنین وضعیتی، فشار هزینهای در زنجیره جمع میشود و بهجای ایجاد رونق، حاشیه سود حلقههای مختلف را محدود میکند.
سناریوهای محتمل برای آینده معاملات تقاضای کنسانتره
در شرایط فعلی، تقویت معاملات کنسانتره را میتوان در سه مسیر اصلی تصور کرد. سناریوی نخست، بازگشت تقاضای واقعی از پاییندست است؛ یعنی افزایش فروش محصولات فولادی، کاهش موجودی واحدها و حرکت خریداران از خریدهای روزمره به سمت تأمین دورهای. در این حالت، رشد حجم معاملات باید در چند عرضه متوالی دیده شود و رقابت خرید نیز افزایش پیدا کند.
سناریوی دوم، تداوم وضعیت فعلی است؛ قیمتها به دلیل ساختار فرمولی و فشار هزینهای کاهش جدی نداشته باشند، اما خریداران نیز از افزایش موجودی خودداری کنند. در این شرایط، ممکن است ارزش ریالی معاملات بالا به نظر برسد، ولی حجم واقعی خرید رشد محسوسی نداشته باشد.
سناریوی سوم نیز زمانی شکل میگیرد که ضعف تقاضا از یکسو و فشار موجودی از سویدیگر افزایش یابد و در نهایت حتی سازوکارهای قیمتی نیز نتوانند مقاومت فعلی را حفظ کنند. در این حالت، کاهش قیمت میتواند با تأخیر اما سریعتر ظاهر شود؛ بهخصوص اگر فروش محصولات نهایی ضعیف بماند و واحدهای پاییندستی برای آزاد کردن سرمایه در گردش ناچار به کاهش موجودی شوند.
بنابراین، پاسخ به پرسش اصلی را نباید در خود قیمت کنسانتره جستوجو کرد. نشانه تعیینکننده، تغییر رفتار خریداران است. تا زمانی که خریدهای پاییندست از تأمین حداقل نیاز فراتر نرود، افزایش یا مقاومت قیمت بهتنهایی ظرفیت ساختن یک موج معاملاتی پایدار را ندارد.