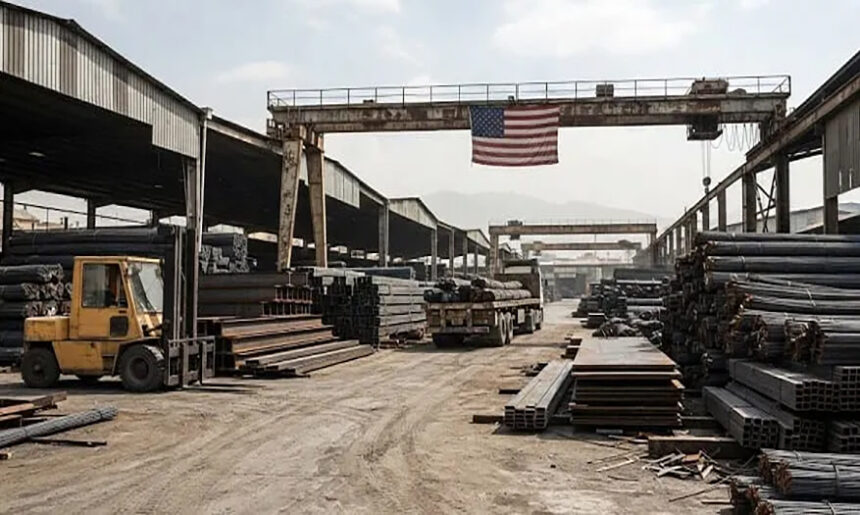
به گزارش اختصاصی دمیرنیوز، بازار آهن آلات آمریکا در میانه تابستان ۲۰۲۶ شرایطی متفاوت از بسیاری از بازارهای جهانی را تجربه میکند. محدودیت واردات، اعمال تعرفههای سنگین و کاهش موجودی ورق گرم در بازار اسپات، قیمت این محصول را به بالاترین سطح خود در سه سال اخیر رسانده است. در حال حاضر، قیمت ورق گرم (HRC) در آمریکا به حدود ۱۲۰۰ دلار به ازای هر تن رسیده و شکاف قیمتی آن با بازارهای آسیایی بیش از گذشته افزایش یافته است. این روند تنها یک نوسان مقطعی نیست، بلکه نتیجه همزمان سیاستهای تجاری، کاهش دسترسی به فولاد وارداتی و دشواری تأمین فوری مواد اولیه و محصولات فولادی است.
۱. التهاب در بازار نقدی؛ وقتی «دسترسی» بر «قیمت» پیشی میگیرد
تحلیل دادههای اواخر جولای ۲۰۲۶ نشان میدهد قیمت ورق گرم در بازار آمریکا به محدوده ۱۱۹۹.۹۵ دلار رسیده که بالاترین سطح از مارس ۲۰۲۳ محسوب میشود. همزمان، نرخهای معاملاتی شرکتهای پیشرو نظیر Nucor نیز در کانال ۱۱۳۰ دلار تثبیت شده است.
آنچه این وضعیت را از نوسانات عادی متمایز میکند، تغییر اولویتهای خرید است. در شرایطی که زمان تحویل سفارشها (Lead Time) به ۷ تا ۹ هفته افزایش یافته، تولیدکنندگان داخلی با درگیری در قراردادهای بلندمدت و تعمیرات دورهای، عملاً بازار نقدی (اسپات) را با قحطی عرضه مواجه کردهاند. این امر باعث شده خریداران برای تأمین فوری، حتی با وجود قیمتهای نجومی، با محدودیت جدی گزینهها روبرو باشند.
۲. تعرفههای ۵۰ درصدی؛ خودزنی در تنظیم عرضه
ریشه اصلی این تنگنای ساختاری را باید در افزایش تعرفههای بخش ۲۳۲ فولاد (به میزان ۵۰ درصد از ژوئن ۲۰۲۵) جستوجو کرد. این سیاست که با هدف حمایت از تولیدکننده داخلی وضع شد، اثر معکوس گذاشته است:
- خروج واردات از صرفه اقتصادی: کاهش ۳۰ درصدی واردات در سال ۲۰۲۶، مسیر سوپاپ اطمینان بازار را مسدود کرده است.
- کاهش انعطافپذیری: بازار آمریکا اکنون در برابر کوچکترین اختلال در تولید داخلی (نظیر تعمیرات کارخانهها)، بهشدت آسیبپذیر شده و هیچ ابزار وارداتی برای متعادلسازی قیمتها ندارد.
در واقع، سیاستهای تجاری کنونی، قدرت قیمتگذاری تولیدکنندگان داخلی را بهشکل مصنوعی تقویت کرده و شکافی عمیق میان بازار آمریکا و سایر بازارهای جهانی (بهویژه آسیا) ایجاد کرده است.
۳. تحلیل تولید و موجودی؛ شکاف میان آمار و واقعیت
نرخ بهرهبرداری ۷۹.۳ درصدی از ظرفیت تولید، ثابت میکند که مسئله اصلی «کمبود مطلق تولید» نیست، بلکه «اختلال در زنجیره تأمین آزاد» است. بخش عمدهای از تولیدات فعلی پیش از ورود به بازار آزاد، توسط سفارشهای قبلی و قراردادهای بلندمدت پیشخرید شده است. این وضعیت خریداران را به سمت «ذخیرهسازی احتیاطی» سوق داده که خود عاملی مضاعف برای افزایش فشار تقاضا و تورم قیمتها شده است.
۴. چشمانداز و پیامدها برای صنعت فولاد ایران
پیشبینی میشود تنگنای عرضه در ایالات متحده حداقل تا پایان سهماهه سوم ۲۰۲۶ تداوم یابد. اگرچه ورود ظرفیتهای جدید کورههای قوس الکتریکی (EAF) میتواند در میانمدت فشار را کاهش دهد، اما اثر آن به سرعتِ جذب محصول بستگی دارد.
نکته برای بازار ایران:
فعالان صنعت آهن و فولاد کشور باید توجه داشته باشند که وضعیت بازار آمریکا، تافتهای جدابافته از بازارهای جهانی است و نباید آن را بهعنوان یک سیگنال مستقیم برای بازار داخلی تلقی کرد. به دلیل محدودیتهای تجاری آمریکا، اثرگذاری قیمت HRC در آن کشور بر بازار داخلی ایران (تیرآهن، میلگرد و پروفیل) ناچیز است. در بازار ایران، متغیرهای کلیدی همچنان عبارتند از:
- نوسانات نرخ ارز و سیاستهای ارزی بانک مرکزی.
- هزینههای انرژی و چالشهای تأمین مواد اولیه.
- حجم عرضه در بورس کالا و سیاستهای صادراتی وزارت صمت.
نتیجهگیری: بازار جهانی فولاد برخلاف گذشته، به جزایر مجزایی تقسیم شده است که سیاستهای تجاری (Protectionism) در آنها نقشی بهمراتب پررنگتر از معادلات سنتی عرضه و تقاضا ایفا میکند.