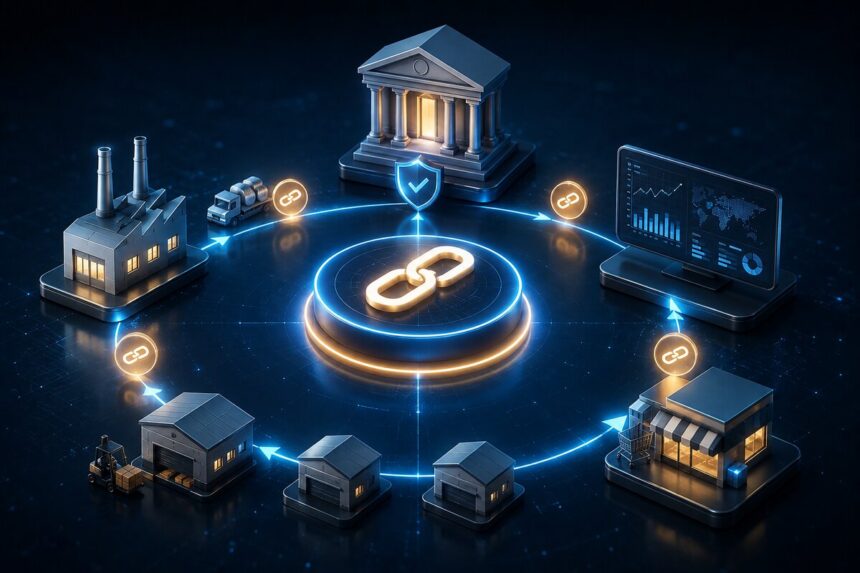
به گزارش اختصاصی دمیرنیوز، در ادبیات اقتصادی کشور، تأمین مالی همواره به معنای «دریافت تسهیلات نقدی» از بانک بوده است. اما این مدل در مواجهه با ابعاد عظیم صنعت فولاد، ناکارآمد نشان داده است. آرش مرشد سلوک، مدیرعامل شرکت مدیریت سرمایه آوای اطمینان، با تاکید بر اینکه مفهوم SCF در جهان سابقهای دیرینه دارد، معتقد است که باید از رویکرد بنگاهمحور فاصله گرفت. در مدل سنتی، هر شرکت به صورت جزیرهای برای تأمین منابع خود به بانک مراجعه میکند که این امر منجر به اتلاف منابع و کندی فرآیند تولید میشود. در مقابل، مدل SCF با نگاهی کلنگر، تمام حلقههای زنجیره تولید – از تأمین سنگآهن تا تولید نورد و میلگرد – را به یکدیگر متصل میکند. در این ساختار، نقدینگی مانند خون در تمام رگهای زنجیره جریان مییابد و هر حلقه بر اساس توان اعتباری شبکه، تأمین میشود.
هوشمندسازی نقدینگی؛ نقش ابزارهای نوین در حذف هزینههای سربار
یکی از چالشهای اصلی در صنعت فولاد، اصرار شرکتهای بالادستی بر فروش نقدی به دلیل ریسکهای نقدینگی است. این رفتار، حلقههای پاییندست را با بحران سرمایه در گردش مواجه میکند. مرشد سلوک با اشاره به ظهور ابزارهایی نظیر «اوراق گام»، آن را گامی روبهجلو میداند.
مکانیزم اصلی این است که شرکتها بهجای پرداخت نقدی، از اسناد اعتباری برای تسویه عوارض، مالیات و دیون دولتی استفاده میکنند. این رویکرد دو دستاورد کلیدی دارد:
۱. کاهش فشار نقدینگی: نیاز شرکتهای بزرگ به پول نقد برای تسویه دیون دولتی کاهش مییابد.
۲. توسعه فروش اعتباری: وقتی شرکت بالادستی ابزار اعتباری را میپذیرد، تمایل او به فروش اعتباری به پاییندست افزایش یافته و نیاز صنایع پاییندستی به نقدینگیِ بانکمحور بهشدت کاهش مییابد.
جادوی «انتقال اعتبار» به جای «انتقال وجه»
تفاوت بنیادین سیستم سنتی با SCF در یک جمله خلاصه میشود: «عبور از انتقال وجه به انتقال اعتبار».
به عنوان مثال، در یک زنجیره سه مرحلهای (تأمین سنگآهن -> تولید شمش -> تولید میلگرد)، در مدل قدیمی، تولیدکننده شمش برای هر بار خرید مواد اولیه، باید نقدینگی تأمین کند یا فرآیند پیچیده گشایش اعتبار اسنادی (LC) را طی کند. اما در مدل SCF، یک تعهد اعتباری معتبر بر بستر یک معامله واقعی شکل میگیرد. این سند اعتباری به جای تبدیل شدن به پول نقد و خروج از زنجیره، در طول حلقهها دستبهدست میشود. مزیت رقابتی این روش، کاهش چشمگیر هزینههای اعتبارسنجی مجدد در هر مرحله و سرعت بالای تراکنشهای تجاری است.
این ابزار SCF بازار ثانویه دارد؛ اما مسئله اینجاست که در ابزاری مثل “اوراق گام”، ما عملاً با دو نوع بازار ثانویه (بورسی و بانکی) مواجهیم که این اوراق در آنجا قابلیت انتقال به غیر پیدا کرده و عملیات تنزیل روی آنها شکل میگیرد. در خصوص سایر ابزارهای بانکی مثل برات و السی هم، این ابزارها در خود شبکه بانکی قابلیت تنزیل دارند. اما در ابزارهایی که روی “SCF صنعت” تعریف میشوند؛ اگر ابزارها و توکنهای اعتباری پشتوانه بانکی داشته باشند، این خود بانکها هستند که این فرآیندها را انجام میدهند، یا اینکه همین توکنهای اعتباری مبنایی میشوند برای انتشار “اوراق خرید دین” و تنزیلشان از طریق بازار صورت میگیرد. با این وجود، باید توجه داشت که رسالت نهایی توسعه «تأمین مالی زنجیرهای» (SCF)، صرفاً خلق یک ابزار مالی جدید یا تسهیل فرآیند تنزیل اوراق نیست؛ بلکه هدف بنیادین آن، ارتقای ظرفیت «گردش اعتبار» در تمامی حلقههای زنجیره ارزش است. در واقع، معماری این ابزار زمانی کارآمد خواهد بود که با به گردش درآوردن مستمر اعتبار، نیاز کل صنعت به تزریق «نقدینگی جدید» و تقاضای بازار برای تنزیل را به حداقل برساند. دستاورد غایی این رویکرد آن است که با جایگزین کردن «گردش اعتبار» به جای «تزریق پول نقد»، فشار مضاعف تأمین مالی را از دوش شبکه بانکی و نظام پولی کشور بردارد.
پیوند صنعت و بانک؛ تولد «SCF صنعتی»
مرشد سلوک در تشریح نارساییهای فعلی تاکید میکند که آنچه در حال حاضر با عنوان «SCF بانکی» شناخته میشود، تنها روی دو بُعد «معامله» و «اعتبار» متمرکز است. اما برای بلوغ این جریان، نیاز به «SCF صنعتی» داریم.
در این سطح از بلوغ، پلتفرمهای تأمین مالی باید فراتر از مستندات بانکی حرکت کرده و به زیرساختهای عملیاتی صنعت متصل شوند. اطلاعاتی نظیر:
- حجم دقیق تولید
- فرآیندهای حملونقل کالا
- روابط تجاری اثباتشده بین حلقهها
این پارامترهای عملیاتی باید در پلتفرمهای SCF تعریف شوند تا بانکها با اطمینان کامل نسبت به صحت جریان کالا، اعتبار لازم را تزریق کنند. این یعنی تبدیل یک پلتفرم صرفاً بانکی به یک «پلتفرم جامعِ زنجیره ارزش».
بازگشت پویایی با بازار ثانویه
در بخش پایانی تحلیل سازوکار SCF، موضوع بازار ثانویه و قابلیت تنزیل این اسناد مطرح است. برای اینکه این اوراق اعتباری به «پول» تبدیل شوند یا نقدینگی فوری ایجاد کنند، بازار ثانویه نقش کلیدی ایفا میکند. ایجاد بستری برای تنزیل این اسناد به بازیگران صنعت این امکان را میدهد که در صورت نیاز فوری به نقدینگی، اوراق خود را با نرخهای رقابتی در بازار عرضه کنند. این اقدام نهتنها جریان مالی را تسهیل میکند، بلکه «اعتبار» را به یک دارایی نقدشونده و کارآمد تبدیل میکند که در نهایت، کل اکوسیستم صنعت فولاد را از انجماد سرمایه نجات خواهد داد.