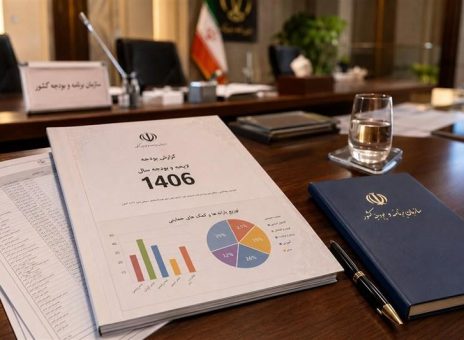
به گزارش اختصاصی دمیرنیوز؛ در شرایطی که اقتصاد ایران با محدودیت منابع ارزی، نااطمینانیهای اقتصادی، ناترازی انرژی و کاهش قدرت سرمایهگذاری بنگاهها مواجه است، تدوین بودجه سال ۱۴۰۶ به آزمونی جدی برای سیاستگذاری اقتصادی دولت تبدیل شده است. در این میان، چگونگی تأمین منابع عمومی بدون تحمیل فشار مضاعف به بخش خصوصی و تولیدکنندگان، یکی از مهمترین چالشهای پیش روی دولت خواهد بود؛ چراکه بودجهای که برای جبران کسری منابع خود به افزایش فشار مالیاتی بر فعالیتهای مولد متکی شود، ممکن است در نهایت همان ظرفیتی را تضعیف کند که قرار است پشتوانه رشد اقتصادی و درآمدهای پایدار کشور باشد.
بودجه ۱۴۰۶؛ آزمون عبور از اقتصاد درآمدمحور
دولت در بخشنامه تهیه و تنظیم بودجه سال ۱۴۰۶ که ۱۲ آبانماه ابلاغ شد، سه محور «ثبات، تابآوری و بازسازی» را بهعنوان جهتگیری اصلی سیاست اقتصادی و مالی سال آینده معرفی کرده است. در این سند، جلوگیری از فرسایش ظرفیت تولید، حفظ فعالیت بنگاههای خصوصی، تأمین سرمایه در گردش صنایع راهبردی و بازسازی زیرساختهای آسیبدیده از جمله اولویتهای اقتصادی عنوان شدهاند.
همچنین دولت بر انضباط هزینههای جاری، اولویتبندی پروژههای عمرانی و استفاده از ظرفیت مشارکت عمومی و خصوصی تأکید کرده است. این جهتگیریها در ظاهر با نیازهای واقعی اقتصاد همخوانی دارند، اما مسئله اصلی، چگونگی تبدیل این اهداف به احکام اجرایی و تخصیص واقعی منابع است.
در واقع، دولت با یک تناقض سیاستی روبهروست: از یک سو برای تأمین هزینههای عمومی و جبران محدودیت درآمدهای نفتی به منابع پایدار نیاز دارد و از سوی دیگر، افزایش فشار مالی بر بنگاههایی که با هزینههای تولید، محدودیت انرژی و کمبود نقدینگی دستوپنجه نرم میکنند، میتواند ظرفیت درآمدزایی آینده اقتصاد را کاهش دهد.
مالیاتستانی بیشتر، لزوماً به معنای درآمد پایدارتر نیست
افزایش درآمدهای مالیاتی یکی از مسیرهای مورد توجه دولت برای کاهش وابستگی به درآمدهای ناپایدار است. با این حال، باید میان گسترش پایههای مالیاتی و افزایش فشار بر فعالیتهای مولد تفاوت قائل شد.
بخشنامه بودجه ۱۴۰۶ نیز بر افزایش درآمدهای مالیاتی از طریق شناسایی پایههای جدید، مقابله با فرار و اجتناب مالیاتی و بازنگری در معافیتهای غیرضرور تأکید کرده و همزمان خواستار جلوگیری از افزایش فشار مالیاتی بر فعالیتهای مولد و بنگاههای آسیبدیده از جنگ شده است.
این تفکیک اهمیت زیادی دارد. مقابله با فرار مالیاتی، شفافسازی فعالیتهای اقتصادی و کاهش امتیازهای غیرهدفمند میتواند به عدالت مالیاتی کمک کند؛ اما افزایش بار مالیاتی بنگاهی که در حال تولید، اشتغالزایی و سرمایهگذاری است، الزاماً درآمد بیشتری برای اقتصاد ایجاد نمیکند.
در شرایطی که بنگاهها با افزایش هزینه مواد اولیه، انرژی، حملونقل و تأمین مالی مواجهاند، هرگونه افزایش پیشبینینشده در تعهدات مالیاتی میتواند منابع محدود آنها را از سرمایه در گردش و توسعه فعالیت به سمت پرداخت هزینههای جاری دولت منتقل کند.
از سوی دیگر، معاون هماهنگی برنامه و بودجه سازمان برنامه و بودجه نیز در ۱۸ آبانماه اعلام کرده است که دولت در حال بررسی سناریوهای مختلف درآمدی، از جمله احتمال توقف کامل درآمدهای نفتی است و در عین حال قصد دارد از تحمیل فشار غیرمنطقی به بنگاههای اقتصادی آسیبدیده جلوگیری کند. او همچنین به بررسی گزینههایی مانند تغییر نرخ مالیات بر ارزش افزوده اشاره کرده است؛ موضوعی که نشان میدهد نحوه تأمین منابع بودجه همچنان در مرحله بررسی و تصمیمسازی قرار دارد.
سرمایه در گردش؛ حلقه فراموششده حمایت از تولید
یکی از مهمترین مشکلات بخش خصوصی، صرفاً کمبود سرمایهگذاری جدید نیست؛ بلکه دشواری تأمین منابع مالی برای ادامه فعالیت ظرفیتهای موجود است.
بنگاه تولیدی برای خرید مواد اولیه، پرداخت حقوق، تأمین انرژی، نگهداری تجهیزات و ایفای تعهدات تجاری به نقدینگی مستمر نیاز دارد. در چنین شرایطی، اگر سیاست بودجهای دولت تنها بر افزایش درآمدهای عمومی متمرکز شود و تأمین مالی زنجیره تولید را در اولویت قرار ندهد، حتی واحدهای دارای بازار فروش و ظرفیت تولید نیز ممکن است با کاهش فعالیت مواجه شوند.
بخشنامه بودجه ۱۴۰۶ بهدرستی از ابزارهایی مانند ضمانت اعتباری، تأمین مالی زنجیرهای و حمایت از سرمایه در گردش صنایع راهبردی نام برده است. با این حال، تحقق این اهداف مستلزم آن است که منابع بانکی به جای گردش در مسیرهای کمبازده و فعالیتهای غیرمولد، به سمت بنگاههای دارای ظرفیت تولید و اشتغال هدایت شوند.
در همین زمینه، رئیس اتاق بازرگانی ایران در ۲۴ آبانماه سه پیشنهاد مشخص برای بودجه سال آینده مطرح کرده است: جایگزینی بخشی از معافیتها و حمایتهای پراکنده با مشوقهای مالیاتی مشروط به سرمایهگذاری مجدد و افزایش بهرهوری، تسویه و تهاتر هدفمند بدهیهای قطعی دولت به بنگاهها و اولویتبندی اعتبارات عمرانی به نفع پروژههای نیمهتمام دارای مشارکت بخش خصوصی.
این پیشنهادها از آن جهت اهمیت دارند که به جای مطالبه هزینههای جدید، بر اصلاح ساختار منابع و مصارف دولت تمرکز میکنند.
دولت از کدام مسیر میتواند منابع خود را تأمین کند؟
حمایت از تولید لزوماً به معنای افزایش هزینههای دولت یا اعطای معافیتهای گسترده مالیاتی نیست. اتفاقاً در شرایط محدودیت منابع، اصلاح ساختار هزینهها و افزایش بهرهوری مخارج عمومی میتواند یکی از مؤثرترین راهکارها باشد.
نخستین اقدام، بازنگری در هزینههای جاری و حذف ردیفها و فعالیتهای کماثر، موازی و فاقد توجیه اقتصادی است. بخشنامه بودجه نیز دستگاههای اجرایی را مکلف کرده پیش از درخواست اعتبارات جدید، ساختار هزینههای خود را بازبینی کنند. اجرای واقعی این سیاست میتواند منابع قابلتوجهی را آزاد کند.
دومین مسیر، تعیین تکلیف بدهیهای دولت به بخش خصوصی است. دولت زمانی که مطالبات قطعی پیمانکاران و تأمینکنندگان را با تأخیر پرداخت میکند، عملاً بخشی از سرمایه در گردش بنگاهها را درگیر تعهدات خود میسازد. تسویه این بدهیها و استفاده از سازوکار تهاتر میتواند بدون ایجاد فشار مالیاتی جدید، به احیای نقدینگی بنگاهها کمک کند.
سومین راهکار، تغییر نقش منابع عمومی در سرمایهگذاری است. به جای تأمین کامل هزینه پروژهها از بودجه عمومی، دولت میتواند با تضمینهای اعتباری، مشارکت در زیرساختها و کاهش ریسک سرمایهگذاری، منابع بخش خصوصی را به سمت پروژههای اولویتدار هدایت کند.
چهارمین مسیر نیز اصلاح نظام مشوقهای مالیاتی است. معافیتهای پراکنده و بعضاً غیرهدفمند باید جای خود را به مشوقهایی بدهند که به سرمایهگذاری مجدد، توسعه فناوری، افزایش بهرهوری، ایجاد اشتغال و ارتقای ظرفیت صادراتی منجر میشوند.
تصمیمات ناگهانی؛ هزینه پنهان بر دوش تولید
یکی دیگر از عواملی که باید در بودجه ۱۴۰۶ مورد توجه قرار گیرد، هزینه ناشی از بیثباتی تصمیمات اقتصادی است.
تولیدکننده برای برنامهریزی فعالیت خود به پیشبینیپذیری نیاز دارد. تغییر ناگهانی مقررات مالیاتی، تجاری، ارزی و صادراتی، بدون ارزیابی کارشناسی و در نظر گرفتن آثار آن بر زنجیره تأمین، میتواند هزینههایی به مراتب بیشتر از برخی تعهدات مالی مستقیم به بنگاهها تحمیل کند.
تصمیمات خلقالساعه، تعدد بخشنامهها و سیاستهایی که بدون بررسی آثار اقتصادی و مشورت با فعالان صنعتی اتخاذ میشوند، نهتنها فضای سرمایهگذاری را ناامن میکنند، بلکه هزینه مبادله و ریسک فعالیت اقتصادی را نیز افزایش میدهند.
از این منظر، بودجه تولیدمحور فقط بودجهای با اعتبارات حمایتی بیشتر نیست؛ بلکه بودجهای است که ثبات سیاستی، انضباط مقرراتی و قابلیت پیشبینی محیط کسبوکار را نیز تقویت کند.
تولید؛ منبع درآمد دولت یا محل جبران کسری بودجه؟
بودجه سال ۱۴۰۶ در شرایطی تدوین میشود که دولت با محدودیت منابع و ضرورت مدیریت هزینهها مواجه است. در چنین وضعیتی، انتخاب میان افزایش فشار بر فعالیتهای مولد و اصلاح ساختار درآمد و هزینه دولت، یک انتخاب صرفاً حسابداری نیست؛ بلکه تصمیمی راهبردی درباره آینده ظرفیت اقتصادی کشور است.
اگر تولیدکننده برای ادامه فعالیت ناچار باشد سهم بیشتری از منابع محدود خود را صرف مالیات، هزینههای اداری و تعهدات پیشبینینشده کند، توان سرمایهگذاری و توسعه او کاهش خواهد یافت. در مقابل، اگر دولت با مقابله با فرار مالیاتی، اصلاح هزینههای عمومی، تسویه بدهیها، تأمین سرمایه در گردش و ایجاد ثبات اقتصادی از بخش خصوصی حمایت کند، امکان افزایش تولید، اشتغال و در نهایت درآمدهای مالیاتی پایدار نیز تقویت میشود.
اکنون باید دید آیا جهتگیریهای اعلامشده در بخشنامه بودجه ۱۴۰۶ در مرحله تدوین لایحه و سپس تصویب و اجرای بودجه نیز حفظ خواهند شد یا خیر.
آزمون واقعی بودجه ۱۴۰۶ این نیست که دولت چه میزان درآمد مالیاتی پیشبینی میکند؛ بلکه این است که آیا میتواند بدون فرسوده کردن توان تولیدکنندگان، منابع پایدار خود را تأمین کند. تولید نباید به منبع جبران ناکارآمدیهای بودجهای تبدیل شود؛ بلکه باید بهعنوان مهمترین پشتوانه درآمد، اشتغال و تابآوری اقتصاد مورد حمایت قرار گیرد.