به گزارش اختصاصی دمیرنیوز؛ با نزدیکشدن به فصل سرد سال، نگرانیها درباره تأمین گاز صنایع ایران بار دیگر افزایش یافته است؛ نگرانیای که امسال با یک عامل تازه نیز همراه شده: آسیبدیدن بخشی از زیرساختهای فرآورش گاز کشور. برآوردها از احتمال رسیدن ناترازی گاز به ۴۳۰ میلیون مترمکعب در روز حکایت دارند؛ وضعیتی که میتواند واحدهای احیای مستقیم و زنجیره تولید فولاد را با محدودیت جدی مواجه کند. پرسش اصلی این است که در زمستان پیشرو، چه سهمی از ظرفیت تولید فولاد کشور در معرض خطر قرار خواهد گرفت؟
ناترازی گاز؛ زمستانی دشوارتر از سالهای گذشته
فاطمه مهاجرانی، سخنگوی دولت، از احتمال تشدید کمبود گاز در زمستان امسال خبر داده و اعلام کرده است که میزان کسری عرضه گاز ممکن است به حدود ۴۳۰ میلیون مترمکعب برسد؛ رقمی که در سالهای گذشته حدود ۳۰۰ میلیون مترمکعب برآورد میشد.
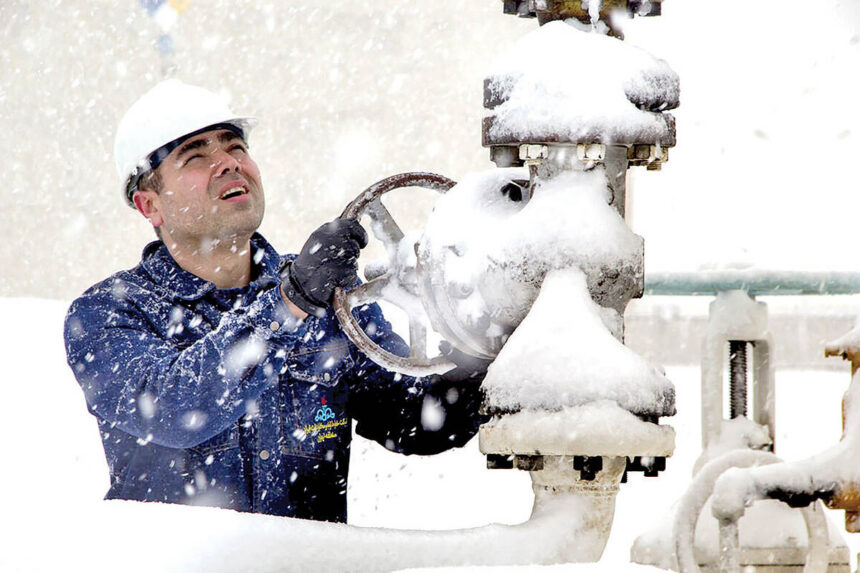
سعید توکلی، مدیرعامل شرکت ملی گاز ایران نیز اعلام کرده است که در جریان درگیریهای نظامی اوایل سال جاری، چهار واحد فرآورش گاز آسیب دیدهاند و ظرفیت تولید روزانه کشور در ابتدا حدود ۲۳۰ میلیون مترمکعب کاهش یافته است. از این میزان، حدود ۱۰۰ میلیون مترمکعب تاکنون به مدار بازگشته و نزدیک به ۱۳۰ میلیون مترمکعب همچنان از ظرفیت ازدسترفته باقی مانده است.
همچنین شرکت ملی گاز درباره احتمال بروز مشکل در تأمین گاز ۱۱ استان کشور هشدار داده است.
این ارقام نشان میدهد مسئله امسال صرفاً افزایش فصلی مصرف نیست؛ بخشی از ظرفیت عرضه نیز به دلایل زیرساختی از دسترس خارج شده است. در چنین شرایطی، رقابت میان مصرف خانگی، نیروگاهها و صنایع برای دسترسی به گاز تشدید خواهد شد.
چرا صنعت فولاد به گاز وابستگی بیشتری دارد؟
اهمیت گاز برای صنعت فولاد ایران به ساختار تولید این صنعت بازمیگردد. بخش قابلتوجهی از فولاد کشور با استفاده از فناوری احیای مستقیم و کورههای قوس الکتریکی تولید میشود.
در فرایند احیای مستقیم، گاز طبیعی نقش ماده اولیه و منبع تولید گازهای احیاکننده را ایفا میکند. این گازها با حذف اکسیژن از سنگآهن، محصولی به نام آهن اسفنجی تولید میکنند؛ مادهای که خوراک اصلی بسیاری از واحدهای فولادسازی کشور محسوب میشود.
بنابراین، محدودیت گاز تنها به معنای افزایش هزینه انرژی نیست؛ بلکه میتواند مستقیماً تولید ماده اولیه فولادسازی را تحت تأثیر قرار دهد.
بر اساس گزارش ۱۹ نوامبر ۲۰۲۶ مؤسسه بینالمللی Shanghai Metals Market (SMM)، ایران در نیمه نخست سال ۲۰۲۶ حدود ۱۴ میلیون تن آهن اسفنجی تولید کرده است. برای تولید هر تن آهن اسفنجی، بهطور متوسط حدود ۲۶۵ مترمکعب گاز طبیعی مصرف میشود.
بر این اساس، حفظ سطح تولید نیمه نخست سال به حدود ۲۰.۵ میلیون مترمکعب گاز در روز نیاز دارد؛ رقمی که اهمیت تأمین پایدار گاز برای این بخش از زنجیره فولاد را نشان میدهد.
هر پنج میلیون مترمکعب کاهش گاز چه اثری بر تولید دارد؟
یکی از بخشهای قابلتوجه گزارش SMM، برآورد تأثیر کاهش سهمیه گاز بر تولید آهن اسفنجی است.
طبق محاسبات این مؤسسه:
- کاهش روزانه ۵ میلیون مترمکعب گاز میتواند حدود ۱۹ هزار تن از تولید روزانه آهن اسفنجی را در معرض خطر قرار دهد.
- کاهش روزانه ۱۰ میلیون مترمکعب گاز میتواند این رقم را به حدود ۳۸ هزار تن برساند.
این ارقام برآورد ظرفیت تولید در معرض خطر هستند و نباید آنها را معادل کاهش قطعی تولید دانست.
نکته مهمتر آن است که واحدهای احیای مستقیم الزاماً نمیتوانند متناسب با کاهش گاز، تولید خود را به همان نسبت پایین بیاورند. این واحدها برای حفظ شرایط عملیاتی به جریان مشخصی از گاز، دما و ترکیب شیمیایی نیاز دارند و در صورت افت تأمین به زیر سطح موردنیاز، ممکن است ناچار به توقف کامل فعالیت شوند.
در نتیجه، آثار محدودیت انرژی میتواند فراتر از نسبت مستقیم کاهش سهمیه گاز باشد.
آیا ذخایر آهن اسفنجی میتواند مانع توقف فولادسازی شود؟
واحدهای فولادسازی برای مقابله با محدودیت احتمالی گاز میتوانند در کوتاهمدت از ذخایر آهن اسفنجی، قراضه آهن و سایر مواد اولیه جایگزین استفاده کنند. با این حال، این راهکارها ظرفیت محدودی دارند و نمیتوانند برای مدت طولانی جایگزین تولید مستمر آهن اسفنجی شوند.
برآورد SMM نشان میدهد جایگزینی تولید آهن اسفنجی تنها برای ۱۰ روز، به حدود ۷۷۰ هزار تن مواد اولیه جایگزین نیاز دارد.
تأمین چنین حجمی در شرایطی که بازار مواد اولیه با محدودیت عرضه مواجه است و خود صنعت فولاد نیز از مشکلات انرژی و برق تأثیر میپذیرد، کار سادهای نخواهد بود.
به همین دلیل، موجودی انبارها میتواند زمان توقف یا کاهش تولید را به تعویق بیندازد، اما راهحل پایدار برای ناترازی انرژی محسوب نمیشود.
فشار انرژی در کنار کاهش حاشیه سود تولیدکنندگان
مشکل صنعت فولاد تنها به احتمال محدودیت گاز محدود نیست. افزایش هزینههای تولید، محدودیت برق، دشواری تأمین سرمایه در گردش و نوسانات بازار فروش نیز بر وضعیت اقتصادی شرکتها اثر گذاشتهاند.
سعید شجاعی، معاون برنامهریزی وزارت صنعت، معدن و تجارت، در اظهاراتی که ۴ نوامبر ۲۰۲۶ منتشر شد، اعلام کرده است که ارزش تولید ازدسترفته در بخش صنعت و معدن به دلیل توقف فعالیت واحدها در ششماهه نخست سال ۱۴۰۵ به حدود ۳۲۲ همت رسیده که ۱۲۲ همت آن مستقیماً به ناترازی انرژی مربوط بوده است.
او همچنین حاشیه سود صنعت فولاد را از حدود ۳۳ درصد در سال ۱۴۰۰ به کمتر از ۶ درصد در شرایط فعلی برآورد کرده است.
این ارقام، اظهارات یک مقام وزارت صمت هستند و باید بهعنوان برآورد اعلامشده از سوی این وزارتخانه در نظر گرفته شوند.
در چنین شرایطی، کاهش بیشتر تولید میتواند آثار زنجیرهای بر درآمد شرکتها، برنامههای صادراتی، اشتغال و تأمین مواد اولیه صنایع پاییندستی داشته باشد.
تصمیم دشوار دولت؛ اولویت با مصرف خانگی یا تداوم تولید؟
در فصل سرد سال، تأمین گاز مصرف خانگی به دلیل ملاحظات اجتماعی و ضرورت حفظ پایداری شبکه در اولویت قرار میگیرد. در نتیجه، صنایع معمولاً نخستین بخشهایی هستند که محدودیت مصرف را تجربه میکنند.
با این حال، محدودیت انرژی برای صنعت فولاد فقط به معنای کاهش تولید یک کارخانه نیست. کاهش تولید آهن اسفنجی میتواند عرضه مواد اولیه به فولادسازان را محدود کند و در ادامه، تولید شمش، محصولات میانی و محصولات نهایی را تحت تأثیر قرار دهد.
از سوی دیگر، کاهش عرضه محصولات فولادی ممکن است بر تعهدات صادراتی، درآمد ارزی شرکتها و تأمین نیاز صنایع مصرفکننده فولاد نیز اثر بگذارد.
به همین دلیل، نحوه تخصیص گاز به صنایع در زمستان امسال اهمیت ویژهای دارد. دولت باید میان ضرورت تأمین پایدار گاز خانوارها و حفظ ظرفیت تولید و اشتغال صنعتی توازن برقرار کند.
زمستان فولاد به مدیریت انرژی وابسته است
آنچه از دادههای موجود برمیآید، این است که صنعت فولاد ایران زمستان امسال با ریسک بالاتری در حوزه تأمین گاز روبهرو است. افزایش برآورد کسری گاز، بازنگشتن بخشی از ظرفیت فرآورش به مدار و وابستگی واحدهای احیای مستقیم به گاز طبیعی، مجموعه عواملی هستند که میتوانند سطح تولید را تحت فشار قرار دهند.
با این حال، هنوز نمیتوان درباره میزان قطعی افت تولید فولاد در زمستان پیشبینی دقیقی ارائه کرد؛ زیرا حجم نهایی محدودیت گاز صنایع، مدت اجرای آن، میزان ذخایر مواد اولیه و نحوه مدیریت شبکه در روزهای اوج مصرف مشخص نشده است.
آنچه اهمیت دارد، عبور از سیاستهای مقطعی و حرکت به سمت برنامهریزی قابل پیشبینی برای تأمین انرژی صنایع است. استفاده از ذخایر راهبردی مواد اولیه، مدیریت مصرف، تکمیل ظرفیتهای آسیبدیده فرآورش گاز و اعلام شفاف برنامه تخصیص انرژی میتواند بخشی از فشار موجود را کاهش دهد.
برای صنعتی که سهم مهمی در تولید، صادرات غیرنفتی و اشتغال کشور دارد، تداوم تولید نباید صرفاً به شرایط آبوهوایی و میزان مصرف خانگی در هر مقطع وابسته باشد.
زمستان امسال برای فولاد ایران فقط آزمون تأمین گاز نیست؛ آزمون توان سیاستگذاری انرژی و میزان اولویت واقعی تولید در تصمیمات اقتصادی کشور است.