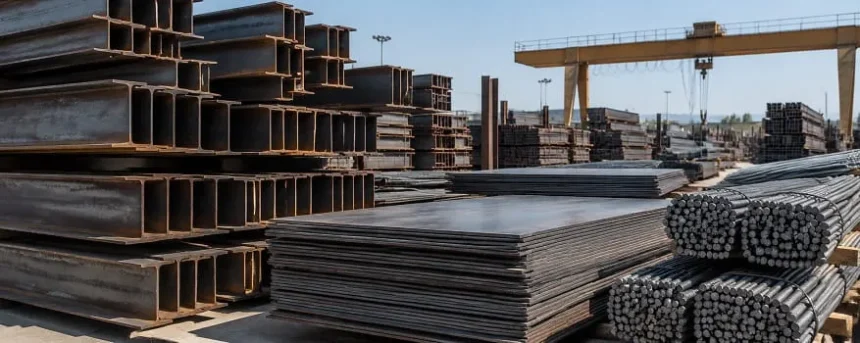
به گزارش اختصاصی دمیر نیوز، تجزیه و تحلیل رفتار فعلی بازار آهن نشان میدهد که محور اصلی معادلات، دیگر صرفاً «میزان عرضه محصول» نیست. در منطق اقتصادی بازار فعلی، پرسش کلیدی از سوی تأمینکنندگان این است: «هزینه جایگزینی این محصول در روزهای آینده چقدر خواهد بود؟» این پرسش، یک تغییر بنیادین در رفتار بازار ایجاد کرده است. در بازارهای سنتی، فزونی عرضه همواره فشار کاهشی بر قیمتها وارد میکرد، اما اکنون فروشنده با چشمانداز افزایش هزینههای تولید و نوسانات نرخ ارز، عرضه بیشتر را نه یک انتخاب اقتصادی، بلکه یک «خسارت بالقوه» میبیند.
نتیجه این نگاه، تمایل به انجماد موجودی است. انباردار و کارخانه، هر دو در یک همافزایی ناگفته، ترجیح میدهند محصول را در انبار نگه دارند تا اینکه با نرخهای جاری به بازار تزریق کنند. این کاهش عرضه، لزوماً به معنای کمبود فیزیکی یا عدم تولید نیست؛ بلکه به معنای «امتناع از نقد کردن موجودی» است. بنابراین، بازار با وضعیتی مواجه است که در آن محصول موجود است، اما مالک آن با پیشبینیِ نرخهای آتی، تمایلی به ورود به جریان معاملات ندارد.
شکاف عمیق میان «قیمت تابلو» و «قیمت قطعی»
پیامد مستقیم این استراتژی تدافعی، افزایش شکافِ غیرمتعارف میان «قیمتهای اعلامی» و «قیمتهای نهایی معامله» است. در شرایط فعلی، قیمتهایی که روی تابلوها یا کانالهای خبری میبینیم، لزوماً آینه تمامنمای قیمتِ قطعیِ بازار نیستند. فروشنده نرخ بالایی را اعلام میکند تا کف قیمتی را حفظ کند، اما در عمل حاضر به تخفیفهای عمیق برای فروش فوری نیست. خریدار نیز با علم به این مقاومت، تا زمانی که به اضطرار نرسد، از ورود به بازار خودداری میکند.
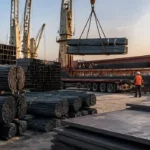
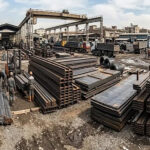
این مقاومت قیمتی نباید با رونق اشتباه گرفته شود. برای نمونه، ثبات یا حتی صعود قیمت در محصولاتی مانند تیرآهن یا ورق، به هیچ وجه نشانه افزایش تقاضای واقعی در پروژه نیست؛ بلکه حاصل قفلشدگی عرضه است. در این میان، ورقهای فولادی به دلیل وابستگی به قیمتهای جهانی و بورس کالا، در خط مقدم این مقاومت قرار دارند. شاخص کلیدی در چنین بازاری، «حاشیه تخفیف» است؛ یعنی فاصله میان نرخ پیشنهادی و نرخ نهایی معامله. هرچه این فاصله بزرگتر باشد، نشان میدهد که قیمتهای اعلامی «اسمی» هستند و بازار از عمق معاملاتی لازم برخوردار نیست.
خریدار؛ از ترسِ نایابی تا مدیریتِ جریان نقدینگی
سمت تقاضا نیز تغییر استراتژی داده است. دوران خریدهای هیجانی و انبارداری با هدفِ پیشخرید برای ماه آینده، به پایان رسیده است. محدودیتهای نقدینگی و ضعفِ محسوس در تقاضای پروژهای، خریداران را به «خریدهای لحظهای» سوق داده است. خریدارِ امروز، برخلاف گذشته، به دلیلِ ترس از گرانتر شدن، موجودی انبار نمیکند؛ چرا که هزینه خواب سرمایه (Opportunity Cost) در شرایط فعلی توجیه اقتصادی ندارد.
این رفتار، سقف رشد قیمت را محدود میکند. اگر قیمتها توسط فروشنده بهصورت مصنوعی بالا نگه داشته شود، اما خریدار قدرت یا انگیزه انتقال آن به پروژههای نهایی را نداشته باشد، عملاً معاملهای شکل نمیگیرد. بنابراین، افزایش قیمت در هفتههای اخیر، بیشتر خروجیِ مقاومتِ فروشنده بوده است تا قدرتِ چانهزنیِ خریدار.
چشمانداز سه سناریو برای شکستن تعادل فعلی
ادامه شرایط کنونی در گرو تعادل شکننده میان دو طرف است: فروشندهای که توان مالیِ نگهداری کالا را دارد و خریداری که انگیزهای برای ورود هیجانی به بازار ندارد. این بنبست، سه مسیر پیشرو دارد:
- تداوم تعادل فعلی (سناریوی محتمل): اگر نرخ ارز نوسان شدیدی نداشته باشد و تقاضای پروژهای در همین سطح ضعیف باقی بماند، بازار در فازِ «رکودِ مقاوم» باقی خواهد ماند؛ یعنی قیمتها افت سنگینی نخواهند داشت اما رونقی هم در کار نخواهد بود.
- صعود تقاضامحور (سناریوی رونق): تنها در صورتی مقاومت فعلی به یک حرکت صعودیِ واقعی تبدیل میشود که پروژههای عمرانی فعال شوند و موجودی انبارها با مصرف واقعی کاهش یابد. این تنها سناریویی است که در آن افزایش قیمت، پشتوانه معاملاتی دارد.
- فشار فروش (سناریوی تخلیه): چنانچه نرخ ارز عقبنشینی کند یا فشار نقدینگی بر فروشندگان (بهویژه تولیدکنندگان خرد) افزایش یابد، هزینه فرصتِ نگهداری کالا از صرفه اقتصادی خارج شده و موجودیهای حبس شده به بازار سرازیر میشوند. این اتفاق میتواند مقاومت قیمتی را بشکند و به منبع فشار فروش تبدیل شود.
نتیجهگیری: بازار آهن در حال حاضر نه با «کمبود کالا»، بلکه با «مدیریتِ هوشمندانه عرضه» روبروست. برای تحلیلگران و فعالان این حوزه، اکنون رصدِ «حجم معاملات قطعی» و «میزان موجودی انبارها» بسیار حیاتیتر از دنبال کردنِ نوساناتِ روزانه قیمتهای اعلامی است.