به گزارش اختصاصی دمیرنیوز، بررسی دادههای منتشرشده توسط «انیگما» نشان میدهد که نماد «فسازان» با ثبت بازدهی ۳۰۰ درصدی، در صدر جدول پربازدهترینهای گروه فولاد قرار گرفته است. ارزش بازار این شرکت ۱۰ هزار میلیارد تومان برآورد میشود و نگاهی به عملکرد عملیاتی آن نشان میدهد که رشد ۳۰۰ درصدی قیمت، صرفاً ناشی از هیجانات عمومی بازار نبوده است؛ بلکه گزارشهای فروش پنجماهه شرکت که معادل ۷۷ درصد فروش کل سال گذشته بوده، نشان میدهد که محرکهای بنیادین و افزایش تقاضا، پشتوانه اصلی این صعود بودهاند.
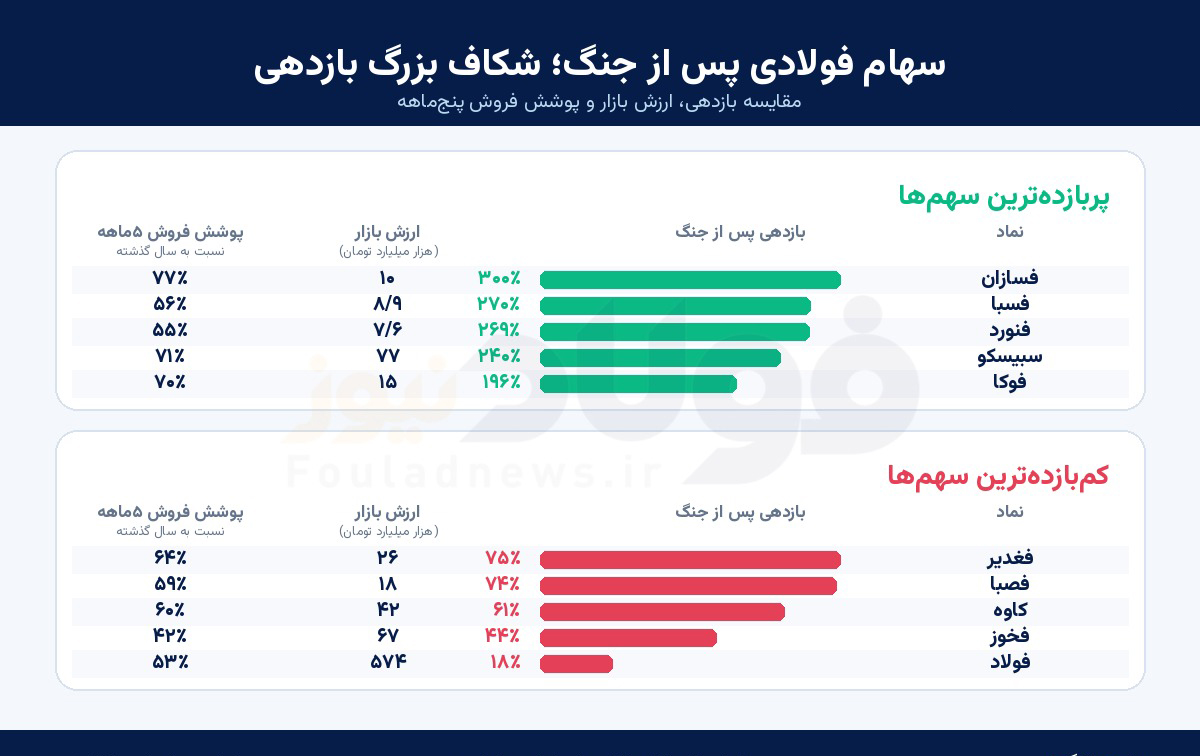
پس از فسازان، نماد «فسبا» با بازدهی ۲۷۰ درصدی در جایگاه دوم ایستاده است. این شرکت با ارزش بازار ۸.۹ هزار میلیارد تومانی، توانسته پوشش فروش ۵۶ درصدی را در پنج ماه نخست به ثبت برساند. «فنورد» نیز با اختلاف ناچیزی و با کسب بازدهی ۲۶۹ درصدی، در رتبه سوم جای گرفته است. این شرکت با ارزش بازار ۷.۶ هزار میلیارد تومانی، فروش ۵۵ درصدی نسبت به سال گذشته را تجربه کرده است که نشاندهنده اقبال بازار به نمادهای با ابعاد کوچکتر است.
جذابیت شرکتهای کوچک؛ اهرمی برای صعود سریع
یکی از الگوهای مشهود در این تحلیل، تمرکز بازدهیهای حداکثری در شرکتهایی با ارزش بازار زیر ۱۰ هزار میلیارد تومان است. پایین بودن ارزش بازار به همراه محدودیت در سهام شناور، این شرکتها را به مقصدی ایدهآل برای نقدینگیهای خرد و سریع تبدیل کرده است؛ بهطوریکه با کوچکترین ورود نقدینگی، قیمت این سهمها شاهد جهشهای ناگهانی بوده است. البته باید توجه داشت که همین ویژگی، ضریب ریسک اصلاح قیمت و نوسانات منفی را نیز برای این گروه به شدت افزایش میدهد.
در ردههای میانی این صعود، نماد «سیسکو» با ارزش بازار ۷۷ هزار میلیارد تومانی، توانسته بازدهی ۲۴۰ درصدی را ثبت کند. عملکرد عملیاتی این شرکت با پوشش فروش ۷۱ درصدی، در میان نمادهای بررسیشده بسیار قدرتمند بوده است. همچنین «فوکا» با بازدهی ۱۹۶ درصدی و ارزش بازار ۱۵ هزار میلیارد تومانی، با پوشش فروش ۷۰ درصدی، جایگاه پنجم را در این فهرست به خود اختصاص داده است.
چرا غولهای فولادی از کورس بازدهی جا ماندند؟
در سوی دیگر این طیف، شرکتهایی قرار دارند که با وجود سهم بزرگ در تولید ملی، بازدهی به مراتب کمتری را نصیب سهامداران کردهاند. «فغدیر» و «فصبا» با ثبت بازدهیهای ۷۵ و ۷۴ درصدی و ارزش بازار به ترتیب ۲۶ و ۱۸ هزار میلیارد تومانی، نتوانستند با جهشهای ۲۰۰ تا ۳۰۰ درصدی گروه اول رقابت کنند.
در بخش شرکتهای کمبازده، وضعیت برای غولهای اصلی زنجیره فولاد متفاوتتر بوده است. نماد «کاوه» با ارزش بازار ۴۲ هزار میلیارد تومانی و پوشش فروش ۶۰ درصدی، بازدهی ۶۱ درصدی داشته است. پس از آن، «فخوز» با ارزش بازار ۶۷ هزار میلیارد تومانی، تنها ۴۴ درصد رشد کرده که با توجه به ثبت ضعیفترین آمار پوشش فروش در میان این گروه (۴۲ درصد)، عملکرد آن در این دوره قابلتأمل است.
بیشترین تضاد در نماد «فولاد» مشاهده میشود؛ شرکتی که با ارزش بازار ۵۷۴ هزار میلیارد تومانی، بزرگترین بنگاه اقتصادی این فهرست محسوب میشود، اما بازدهی آن پس از جنگ تنها به ۱۸ درصد محدود مانده است. این موضوع نشان میدهد که در فضای کنونی بازار، بزرگی ابعاد شرکت به یک مانع برای جهشهای سریع قیمتی تبدیل شده است؛ چرا که برای حرکت دادن سهام شرکتهای غولآسا، به حجمی از نقدینگی نیاز است که در شرایط فعلی بازار بهسختی تأمین میشود.
هشدار به سرمایهگذاران؛ عبور از دامِ صرفِ بازدهی
در نهایت باید تأکید کرد که عملکرد گذشته هرگز به تنهایی معیار کافی برای تصمیمگیریهای آتی در بورس نیست. جهشهای قیمتی در نمادهای کوچک، لزوماً به معنای ارزندگی بنیادی آنها نیست، همانطور که بازدهی پایین غولهای فولادی نیز به معنای ضعف ساختاری آنها نخواهد بود. برای دستیابی به یک تحلیل دقیق، باید فاکتورهای کلیدی نظیر کیفیت سود، پایداری فروش، چالشهای تأمین انرژی، نوسانات نرخ ارز و قیمتهای جهانی را در کنار ارزشگذاریهای فعلی بررسی کرد تا سرمایهگذاران بتوانند میان «هیجان بازار» و «ارزش واقعی» تمایز قائل شوند.