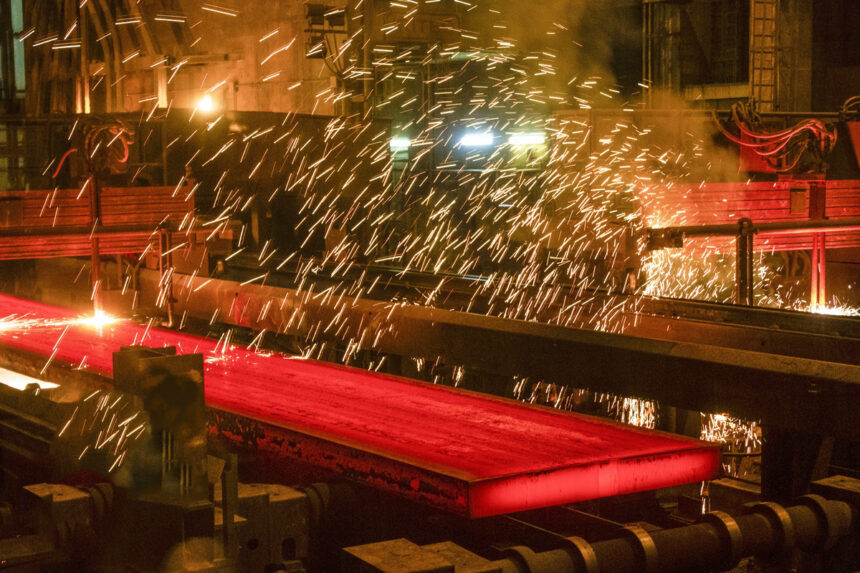
به گزارش اختصاصی دمیرنیوز، هفته گذشته شاهد واکنش مستقیم بازار فولاد به تحولات ارزی بودیم؛ روندی که در آن افزایش نرخ دلار بلافاصله بر قیمت ورقهای فولادی تأثیر گذاشت. با این حال، ماهیت این افزایش قیمت کاملاً با دورههای رونق متفاوت است. تحلیلها نشان میدهد که رشد قیمتها نه ناشی از فشار تقاضای مصرفی، بلکه برآمده از ضرورتهای مالی تولیدکنندگان و توزیعکنندگان برای پوشش «هزینه مواد اولیه وارداتی» و حفظ «ارزش جایگزینی موجودی انبارها» بوده است.
در واقع، فعالان زنجیره فولاد برای آنکه دچار فرسایش سرمایه نشوند، قیمتهای پیشنهادی خود را با نرخ ارز تطبیق میدهند. اما نقطه کور این معادله، صنایع پاییندستی است. خریداران این بخش، بهدلیل نقدینگی محدود و رکود مزمن در بازارهای مصرفی، همچنان استراتژی «خرید در حد نیاز» را پیش گرفتهاند. نتیجه این تقابل، پدیده «رکود تورمی» در بازار فولاد است؛ جایی که قیمتهای اسمی صعودی است، اما حجم معاملات در سطوح پایین باقی مانده و بازار عملاً ظرفیت پذیرش کامل جهش هزینهها را ندارد.
ریسکهای منطقهای؛ تیغ دو لبه صادرات و تأمین
تنشهای ژئوپلیتیک و ریسکهای موجود در گلوگاههای آبی منطقه، لایه جدیدی از پیچیدگی را به تحلیل بازار فولاد ایران افزوده است. محدودیتهای تردد کشتیرانی در تنگه هرمز، افزایش تصاعدی هزینههای حملونقل و بیمه دریایی، و تعلیق غیرمنتظره مبادلات تجاری برخی کشورهای همسایه با ایران، زنجیره تأمین و صادرات را تحتالشعاع قرار داده است.
در نگاه نخست، کمبود شمش در بازارهای حاشیه خلیجفارس، فرصتی طلایی برای صادرکنندگان ایرانی محسوب میشود؛ اما واقعیت میدانی این است که محدودیتهای لجستیکی، بنبست در سیستمهای بانکی برای انتقال پول و چالش دسترسی به بنادر بینالمللی، این مزیت رقابتی را به شدت فرسوده است. بنابراین، نباید تصور کرد که رشد نرخ ارز، الزاماً به معنای افزایش درآمدهای ارزی و صادراتی برای شرکتهای فولادی خواهد بود؛ چراکه هزینههای جانبی صادرات، بخش بزرگی از حاشیه سود ناشی از نوسانات ارزی را میبلعد.
گسست در واکنش زنجیره فولاد؛ ورق در برابر مقاطع طویل
واکنش بازار به نوسانات ارزی یکپارچه نیست و شاهد رفتار متفاوت در زیرشاخههای این صنعت هستیم. بازار «ورقهای فولادی» به دلیل وابستگی مستقیمتر به نرخ ارز، قیمتهای جهانی و هزینههای جایگزینی، با سرعت بسیار بیشتری نسبت به تحولات ارزی واکنش نشان میدهد.
در نقطه مقابل، «بازار مقاطع طویل» (مانند میلگرد) قرار دارد که محرک اصلی آن، تقاضای داخلی و وضعیت پروژههای عمرانی و ساختمانی است. در این بخش، تا زمانی که رکود در صنعت ساختوساز پابرجاست، حتی افزایش شدید قیمت شمش و مواد اولیه نیز نمیتواند بهراحتی به قیمت نهایی محصول منتقل شود. این گسست نشان میدهد که برای درک وضعیت بازار، نمیتوان نگاهی واحد به کل زنجیره فولاد داشت.
چشمانداز پیشرو؛ تداوم نوسان در فضای ابهام
بر اساس تحلیل روندها برای بازه زمانی چهار تا شش هفته آینده، انتظار میرود که نوسانات افزایشی در قیمتهای اسمی کماکان ادامه یابد؛ اما به احتمال بسیار زیاد، حجم معاملات در سطوح فعلی قفل باقی خواهد ماند.
- سناریوی تثبیت: در صورت مدیریت و تثبیت نرخ ارز توسط سیاستگذار، میتوان انتظار داشت که رشد قیمتها متوقف شده یا شاهد اصلاحی محدود در نرخهای اسمی باشیم.
- سناریوی افزایش مجدد: در صورتی که نرخ ارز مجدداً صعودی شود، موج جدیدی از تعدیل قیمتها آغاز خواهد شد که لزوماً به معنای خروج از رکود نیست، بلکه تنها هزینههای تولید را برای صنایع پاییندستی سنگینتر میکند.
در نهایت، عبور پایدار از این وضعیت رکودی، نیازمند یک محرک بنیادی است؛ یعنی افزایش مصرف واقعی در اقتصاد کشور، بهبود جریان نقدینگی در صنایع پاییندستی برای بازگشت به چرخه تولید، و رفع موانع ساختاری که مانع از بهرهبرداری کامل از پتانسیلهای صادراتی شده است. تا زمانی که این متغیرهای کلیدی تغییر نکنند، بازار فولاد همچنان در مدار نوسانات ارزی و رکود معاملاتی گرفتار خواهد بود.