در گفتوگوی اختصاصی با دمیر نیوز، خانم دکتر مائده مزینانی، تحلیلگر ارشد بازارهای بینالملل، ابعاد نوسانات اخیر در معاملات و قیمتگذاریهای بازار جهانی را مورد واکاوی قرار میدهند:
سد عظیم تبت؛ کاتالیزور تقاضای فولاد
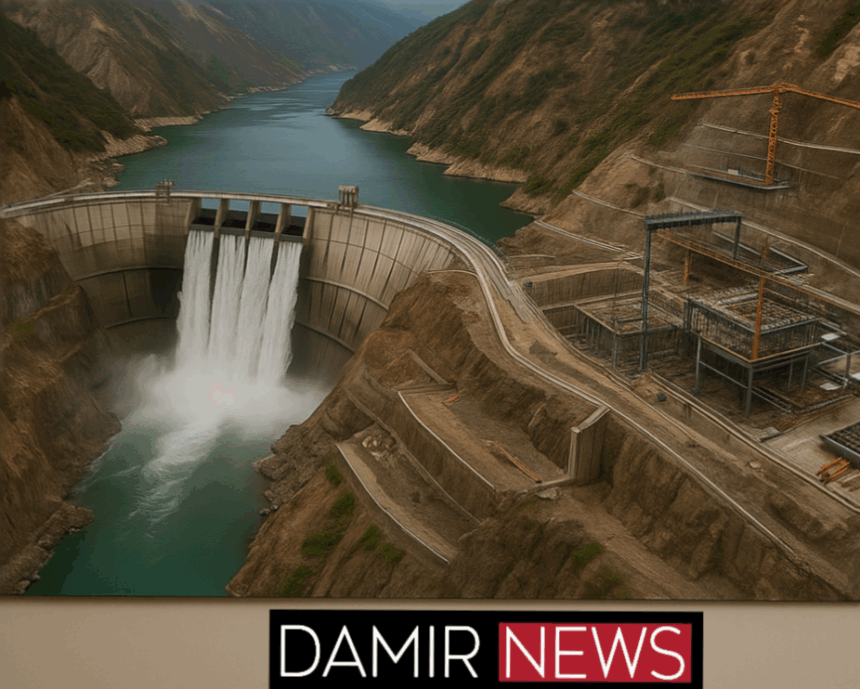
کاتالیزور اصلی رشد روز دوشنبه بازار، رونمایی از پروژه عظیم ۱۶۷ میلیارد دلاری سدسازی در منطقه تبت، در نزدیکی مرز هند بود که با حضور نخستوزیر چین انجام شد. این پروژه بلندپروازانه با هدف پیشبرد قابل توجه تلاشهای چین برای کربنزدایی و افزایش تولید برق تا سال ۲۰۳۳ دنبال میشود.
با این حال، ساخت این سد بر روی یک رودخانه حیاتی، که منبع اصلی تامین آب برای هند و بنگلادش است، پیشبینی میشود اعتراضاتی را از سوی این دو کشور، به ویژه با توجه به بحران آب اخیر هند با پاکستان بر سر رودخانه سند، برانگیزد. تحلیلگران معتقدند که پیامدهای این پروژه فراتر از بازارهای فولاد و منابع، به حوزههای ژئوپلیتیک بینالملل نیز کشیده میشود.
واکنش بازار؛ ثبت رکوردهای جدید و افزایش عمومی قیمتها
نخستین اثر این خبر بر بازار فولاد، افزایش قیمت میلگرد در معاملات آتی به ۳۱۷۰ یوان بود که یک رکورد جدید به شمار میرود. این رقم بالاترین سطح قیمت میلگرد در سه ماه اخیر است که نشاندهنده ۷ درصد افزایش طی یک ماه است. همزمان، قیمت قراضه و بیلت نیز افزایش یافت؛ بهای بیلت امروز به ۳۰۴۰ یوان رسید. در معاملات آتی بازارهای مختلف، ورق کلاف گرم (HRC) حدود ۸۰ یوان و میلگرد حدود ۷۰ یوان افزایش را به ثبت رساند.
در بازار سنگ آهن نیز، قیمتها در بورس دالیان حدود ۲ درصد افزایش یافت و به ۸۰۹ یوان رسید که بالاترین سطح قیمت از فوریه ۲۰۲۵ محسوب میشود. معاملات آتی سنگ آهن در بورس سنگاپور نیز ۲.۸ درصد رشد قیمتی را نشان داد.
علاوه بر این، شاهد افزایش قیمتهای کک و زغال سنگ در بازارها بودیم. بازار با اشتیاق در انتظار روزهای آینده و نشست حزب کمونیست چین و سیاستهای جدید اقتصادی است که قرار است از سوی مقامات این کشور ابلاغ شود.
حضور نخستوزیر چین و سرمایهگذاری ۱۶۷ میلیارد دلاری در این پروژه، تقاضای فولاد در بازار داخلی چین را به شدت تحت تاثیر قرار داده و حاشیه سود فولادسازان چینی را نسبت به گذشته افزایش داده است.
تنوعبخشی به منابع سنگ آهن و عملکرد قوی هند
در کنار پروژه سدسازی، چین همچنین از تلاشهایی برای تنوعبخشی به واردات سنگ آهن خود از دو منطقه غنی در آفریقا (گینه و الجزایر) خبر داده است. این اقدامات که نتیجه دهها سال تحقیق و سرمایهگذاری چین است، با هدف کاهش وابستگی این کشور به تامینکنندگان بزرگ سنتی مانند استرالیا و برزیل در قیمتگذاری انجام میشود.
پیشبینی میشود صادرات اولیه از این معادن جدید از ماه نوامبر آغاز شود و ظرفیت کامل معادن گینه میتواند ظرف ۳۰ ماه به حداقل ۱۲۰ میلیون تن برسد. در سال جاری، احتمالا کمتر از یک میلیون تن از این معدن به چین صادر خواهد شد.
در مقابل، آخرین گزارشها از بازار فولاد هند بسیار جذاب و مثبت بود. شرکتهای هندی از دو برابر شدن سود فولادسازان خود در ماه ژوئن نسبت به ماه آوریل خبر دادند. این افزایش سودآوری ناشی از رشد حجم فروش و مدیریت هزینههای تولید توسط شرکتهای هندی بوده است. شرکتهای هندی برنامههای قاطعی برای افزایش تولید و تامین سهم بازار داخلی و صادراتی در صنعت فولاد در دستور کار دارند. میزان دستیابی هند به اهداف آتی خود با توجه به تحولات اخیر بازار چین، هنوز نیازمند رصد است.
تعرفههای آمریکا و پویایی تجارت جهانی
مهلت اول آگوست برای تعرفههای آمریکا همچنان از اهمیت بالایی برای بازار برخوردار است. آخرین گزارشها از افزایش ۵۰ درصدی واردات ورق کلاف گرم (HRC) آمریکا در ماه می حکایت دارد. اگرچه آمار کلی واردات آمریکا همچنان پایینتر از سال گذشته است، اما این افزایش قابل توجه است. علاوه بر این، پافشاری آمریکا بر تعرفههای خودرو و مذاکرات آتی با اتحادیه اروپا برای توافقات تجاری، نقشی بسیار تعیینکننده در شکلدهی به پویاییهای آتی تجارت جهانی خواهد داشت./