به گزارش اختصاصی دمیرنیوز، CNBC در گزارشی به بررسی نوسانات اخیر بازار فلزات صنعتی پرداخته و اعلام کرده است که کمبودهای عرضه و ضعف تقاضا، در کنار نگرانیهای تورمی، بر قیمت فلزاتی چون مس، آلومینیوم و روی تأثیر گذاشته است.
روی:
به گفته استراتژیستهای بانک Macquarie، ریسکهای قیمتگذاری روی بیشتر از سمت تقاضا ناشی میشود، زیرا حدود ۵۵ درصد از تقاضای نهایی آن به صنعت ساختوساز وابسته است و این بخش در برابر رکود اقتصادی آسیبپذیر است. افزایش هزینههای انرژی، اسید و مواد آتشباری بر حاشیه سود تولیدکنندگان تأثیر گذاشته، اما با توجه به قیمتهای فعلی، مشکلساز نیست. قیمت انرژی در اروپا همچنان یک ریسک کلیدی برای کارخانههای ذوب روی محسوب میشود.
آلومینیوم:
بازار آلومینیوم نیز با عدم قطعیت مشابهی روبرو است. «شاشانک سریرام»، تحلیلگر ارشد فلزات در Wood Mackenzie، به “عرضه ساختاری محدود در برابر تقاضای نهایی ضعیف” در اروپا و آمریکای شمالی اشاره کرده است. آلومینیوم مادهای حیاتی در صنایع الکترونیک، حملونقل، ساختوساز، پنلهای خورشیدی و بستهبندی است. حدود ۹ درصد از عرضه جهانی آلومینیوم از خلیج فارس تأمین میشود و اختلال در تنگه هرمز صادرات را با مشکل مواجه کرده است. سریرام معتقد است حتی با باز شدن مجدد تنگه هرمز، جبران شوک عرضه به سرعت امکانپذیر نخواهد بود و راهاندازی مجدد کارخانههای ذوب تعطیل شده، فرآیندی تدریجی خواهد بود. Wood Mackenzie پیشبینی میکند تقاضای کافی برای رسیدن قیمت آلومینیوم به ۴۰۰۰ دلار در هر تن در آینده نزدیک وجود ندارد.
مس:
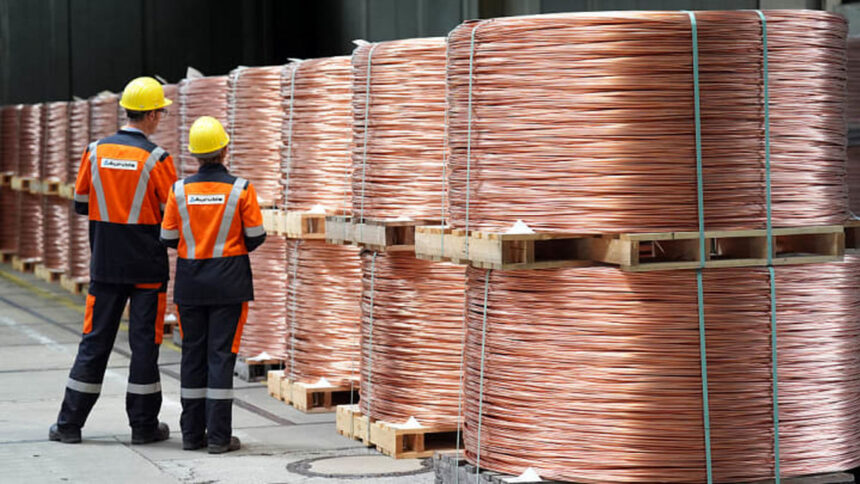
«آلیس فاکس»، استراتژیست کالاها در بانک Macquarie، بیان کرد که روایت خوشبینانه کمبود عرضه معادن و تقاضای قوی ناشی از گذار انرژی، همچنان از قیمت مس در سال ۲۰۲۵ حمایت میکند. «چارلز کوپر»، رئیس تحقیقات بخش مس در Wood Mackenzie، اشاره کرد که علیرغم نوسانات شدید، قیمت مس در حدود ۱۳۵۰۰ دلار در هر تن، یعنی سطوح تاریخی بالا، باقی مانده است. وی افزود که افزایش قیمتها باعث ایجاد احتیاط در بازار نقدی چین شده و موانع کلان اقتصادی، نوسانات شدیدی را ایجاد کرده است. واگرایی بین بازار اوراق قرضه آمریکا و چین، باعث نوسانات صندوقهای سرمایهگذاری شده است؛ افزایش انتظارات تورمی در آمریکا، بازدهی اوراق قرضه را بالا برده، دلار را تقویت کرده و باعث سودگیری دورهای از موقعیتهای خرید مس میشود. در مقابل، بازدهی اوراق قرضه دولتی چین نزدیک به پایینترین سطوح تاریخی در نوسان است که نشاندهنده رکود در بخش تولید و املاک است. با وجود این فشارهای کلان، بازار فیزیکی به اختلالات عرضه بسیار حساس است، به طوری که بازگشت به عملیات کامل معدن گراسبرگ (دومین معدن بزرگ مس جهان) به سال ۲۰۲۸ موکول شده است. کوپر همچنین به انباشت ذخایر فیزیکی مس در انبارهای آمریکا اشاره کرد که دسترسی به بازار گستردهتر را محدود کرده است.
در مجموع، مس بازتابدهنده رقابت بین عوامل کلان و خرد است. تقاضای ساختاری بلندمدت، مانند گسترش شبکه برق و زیرساخت مراکز داده هوش مصنوعی، همچنان از تقاضا حمایت میکند، اما مصرف مرتبط با مراکز داده هنوز به طور کامل در بازار فیزیکی ظاهر نشده است. در شرایط فعلی که عوامل کلان ضعیفتر هستند و موجودیها بالاست، به نظر میرسد بازار بخشی از داستان بلندمدت را زودتر قیمتگذاری کرده است. این وضعیت، مس را در محدوده نوسانی ۱۳۲۰۰ تا ۱۳۸۰۰ دلار در هر تن نگه داشته است و برای صعود بیشتر، نیازمند تثبیت اوراق قرضه جهانی و بهبود واضح فعالیتهای صنعتی در چین است.