به گزارش اختصاصی دمیرنیوز، صنعت فولاد ایران سالها با تکیه بر دسترسی به منابع گاز طبیعی، یکی از مزیتهای مهم خود را در مقایسه با بسیاری از رقبای جهانی به دست آورده است. توسعه واحدهای احیای مستقیم و تولید آهن اسفنجی نیز تا حد زیادی بر همین مزیت استوار بوده است؛ اما افزایش پیدرپی نرخ گاز صنایع، این پرسش را جدیتر کرده که آیا مزیت انرژی ایران همچنان میتواند پشتوانه رقابتپذیری فولاد کشور باشد؟
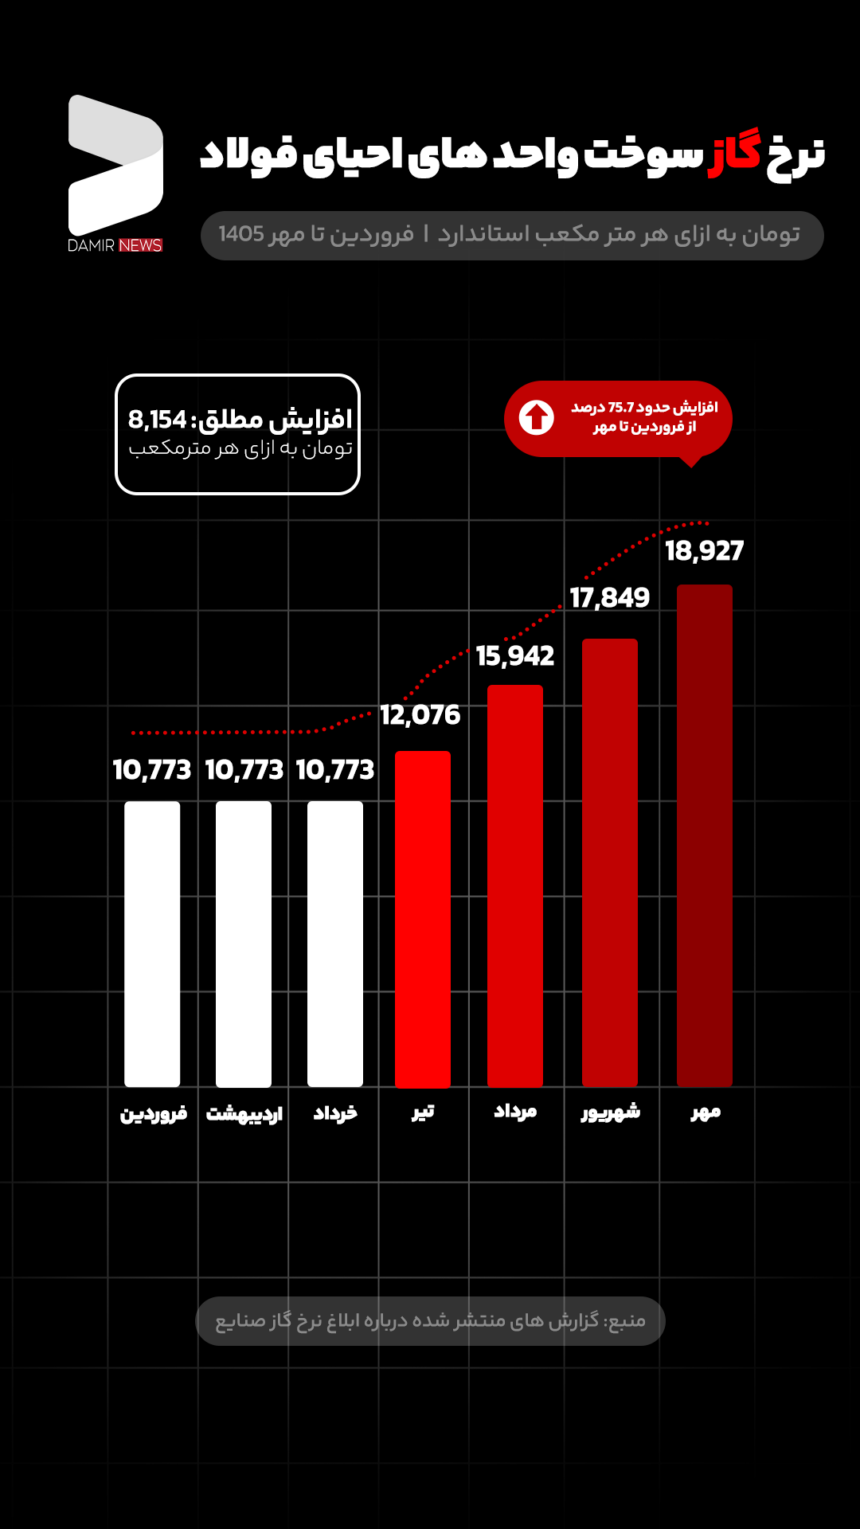
بر اساس دادههای منتشرشده درباره نرخ گاز واحدهای احیای مستقیم، بهای هر مترمکعب گاز مصرفی این واحدها از ۱۰ هزار و ۷۷۳ تومان در فروردینماه به ۱۸ هزار و ۹۲۷ تومان در مهرماه ۱۴۰۵ رسیده است. به این ترتیب، نرخ گاز در این بازه هفتماهه ۷۵.۷ درصد افزایش یافته است؛ افزایشی که نمیتوان آثار آن را صرفاً به یک ردیف هزینه در صورتهای مالی کارخانهها محدود کرد.
افزایش هزینه در نقطه آغاز زنجیره فولاد
واحدهای احیای مستقیم یکی از حلقههای کلیدی زنجیره تولید فولاد هستند. در این واحدها، گندله سنگآهن با استفاده از گاز احیاکننده به آهن اسفنجی تبدیل میشود. بنابراین گاز طبیعی در این فرایند، علاوه بر تأمین انرژی، نقش اساسی در عملیات شیمیایی تولید دارد.
افزایش نرخ گاز در چنین شرایطی مستقیماً بر اقتصاد تولید آهن اسفنجی اثر میگذارد. با افزایش هزینه این نهاده، تولیدکننده یا باید بخشی از فشار هزینه را از محل کاهش حاشیه سود خود تحمل کند یا در صورت فراهم بودن شرایط بازار، آن را به قیمت فروش محصول منتقل کند. در هر دو حالت، آثار افزایش نرخ گاز میتواند به حلقههای بعدی زنجیره فولاد، از واحدهای فولادسازی تا محصولات نهایی، منتقل شود.
نکته مهم این است که افزایش هزینه تولید در شرایطی اتفاق میافتد که بازار فولاد الزاماً ظرفیت پذیرش هرگونه افزایش قیمت را ندارد. اگر تقاضا ضعیف باشد یا رقابت در بازارهای صادراتی شدیدتر شود، امکان انتقال کامل هزینههای جدید به خریدار نیز محدود خواهد بود.
انرژی گران و محدودیت تأمین؛ فشار مضاعف بر تولیدکننده
مسئله زمانی پیچیدهتر میشود که افزایش نرخ گاز را در کنار محدودیتهای تأمین انرژی قرار دهیم. فولادساز ایرانی تنها با افزایش قیمت گاز مواجه نیست؛ در دورههایی از سال، محدودیت مصرف گاز و برق نیز برنامه تولید کارخانهها را تحت تأثیر قرار میدهد.
این وضعیت نوعی فشار دوگانه بر تولیدکننده ایجاد میکند: از یک طرف هزینه دسترسی به انرژی افزایش مییابد و از طرف دیگر، امکان استفاده مستمر از ظرفیت تولید نیز با محدودیت روبهرو میشود.
توقف یا کاهش تولید، تنها به معنای از دست رفتن بخشی از فروش نیست. هزینههای ثابت کارخانه، نیروی انسانی، نگهداری تجهیزات و هزینههای راهاندازی مجدد همچنان پابرجا هستند. در نتیجه، کاهش میزان تولید میتواند هزینه تمامشده هر تن محصول را نیز افزایش دهد.
از این منظر، نمیتوان سیاست انرژی صنعت فولاد را صرفاً با شاخص قیمت گاز ارزیابی کرد. پایداری تأمین، قابلیت پیشبینی نرخها و امکان برنامهریزی بلندمدت، به همان اندازه قیمت انرژی اهمیت دارند.
فرمول قیمتگذاری گاز و یک پرسش اساسی
یکی دیگر از موضوعات مهم، سازوکار تعیین نرخ گاز صنایع است. در گزارشهای منتشرشده درباره فرمول قیمتگذاری گاز، به تأثیر قیمت هابهای بینالمللی اشاره شده است. این موضوع ضرورت بازنگری در نحوه تعیین قیمت انرژی برای صنایع داخلی را مطرح میکند.
البته برخورداری ایران از ذخایر عظیم گاز به معنای بیهزینه بودن تولید و عرضه آن نیست؛ اما این واقعیت نیز وجود دارد که سیاست قیمتگذاری انرژی باید با شرایط اقتصادی، ظرفیت تولید و قدرت رقابت صنایع داخلی تناسب داشته باشد.
نمیتوان از یک طرف انتظار داشت صنعت فولاد در بازارهای جهانی با تولیدکنندگان بزرگ رقابت کند و سهم بیشتری از صادرات غیرنفتی را به دست آورد و از طرف دیگر، بدون توجه به شرایط رقابتی بازارهای جهانی، هزینه نهادههای تولید آن بهسرعت افزایش پیدا کند.
مسئله اصلی، مخالفت با اصلاح قیمت انرژی یا نادیده گرفتن هزینه واقعی تولید گاز نیست؛ بلکه ضرورت طراحی سیاستی است که میان منافع بخش انرژی، پایداری منابع و توان رقابت صنایع تعادل برقرار کند.
مزیت انرژی نباید به نقطه ضعف فولاد تبدیل شود
صنعت فولاد ایران برای حفظ جایگاه خود در بازارهای منطقهای و جهانی، علاوه بر سرمایهگذاری و توسعه فناوری، به ثبات در سیاستهای انرژی نیاز دارد. افزایش هزینه گاز، در کنار محدودیتهای برق و گاز، میتواند برنامه توسعه واحدهای تولیدی و سرمایهگذاریهای جدید را نیز با تردید مواجه کند.
از سوی دیگر، نباید فراموش کرد که فولاد یکی از بخشهای مهم ارزآوری غیرنفتی کشور است. هرگونه کاهش رقابتپذیری این صنعت میتواند بر صادرات، اشتغال، فعالیت صنایع پاییندستی و درآمدهای ارزی کشور اثر بگذارد.
اگر قرار است صنعت فولاد ایران در بازارهای جهانی سهم بیشتری داشته باشد، سیاستگذاری انرژی نیز باید در خدمت همین هدف قرار گیرد. تعیین نرخهای قابل پیشبینی، بازنگری در فرمول قیمتگذاری گاز، تضمین پایداری تأمین و در نظر گرفتن شرایط رقابتی تولیدکنندگان، از جمله اقداماتی است که میتواند فشار بر این صنعت را کاهش دهد.
فولاد ایران نباید هزینه برخورداری از منابع عظیم گاز را با از دست دادن مزیت رقابتی خود بپردازد. مزیت انرژی زمانی ارزشمند است که به تولید پایدار، قیمت تمامشده رقابتی و توسعه صادرات منجر شود؛ در غیر این صورت، منابعی که میتوانند پشتوانه توسعه صنعتی کشور باشند، به یکی از عوامل افزایش هزینه تولید تبدیل خواهند شد.