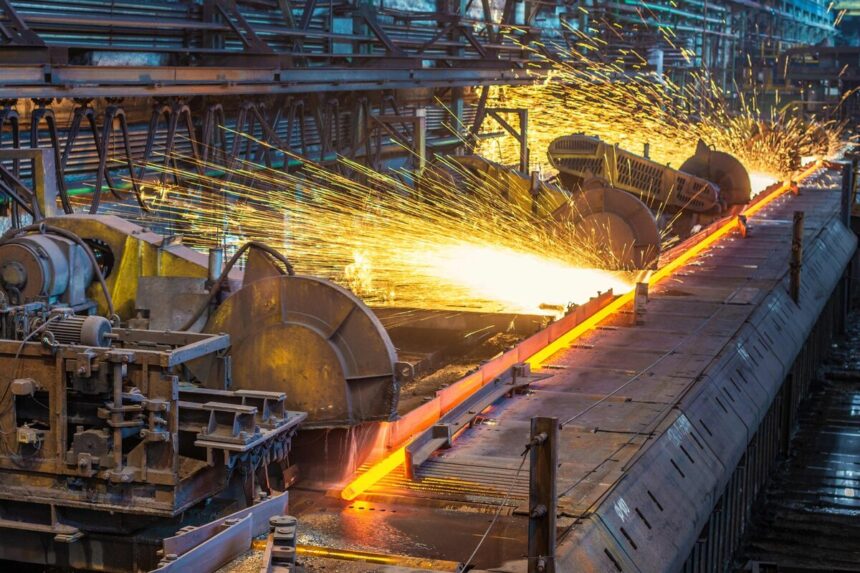
به گزارش اختصاصی دمیرنیوز، بر اساس پیشنویس سیاست جدید فولاد در هند که توسط خبرگزاری رویترز بررسی شده است، این کشور برنامهای استراتژیک برای گذار از ظرفیت فعلی به سطح تولید بسیار بالاتر در دو دهه آینده دارد. در حالی که ظرفیت فولادسازی هند در سال مالی ۲۰۲۶ به حدود ۲۲۰ میلیون تن خواهد رسید، دولت این کشور هدفگذاری کرده است که این رقم را تا سال ۲۰۴۷ به مرز ۶۰۰ میلیون تن برساند. این سیاست که بهزودی بهصورت عمومی منتشر خواهد شد، به دنبال تثبیت جایگاه هند بهعنوان یکی از قطبهای اصلی فولادسازی جهان از طریق توسعه زیرساختهای تولید و پاسخگویی به تقاضای رو به رشد داخلی است.
تضمین دسترسی به مواد اولیه و چالشهای تأمین کک
یکی از ارکان اصلی این سند راهبردی، تمرکز بر مدیریت زنجیره تأمین مواد اولیه است. با توجه به افزایش رقابت جهانی بر سر منابع معدنی و پیچیدگیهای تجاری، هند بر ضرورت تقویت دسترسی به سنگآهن و زغالسنگ ککشو (Coking Coal) تأکید ویژهای دارد. پیشبینیها نشان میدهد تقاضای سنگآهن در هند به ۷۷۲ میلیون تن خواهد رسید که دولت برای پوشش این نیاز، برنامههایی را از جمله سرمایهگذاری در داراییهای معدنی خارج از کشور و ایجاد مشارکتهای استراتژیک جهانی در دستور کار قرار داده است.
همچنین، مسئله تأمین زغالسنگ ککشو که یکی از حساسترین بخشهای تولید فولاد است، در این سیاست مورد توجه قرار گرفته است؛ بهطوری که پیشبینی میشود تقاضا برای این ماده به ۲۱۴ میلیون تن برسد. دولت هند قصد دارد با تنوعبخشی به سبد تأمین و تقویت تعاملات راهبردی بینالمللی، ریسکهای ناشی از وابستگی به منابع محدود را کاهش دهد.
تحول در محیط زیست؛ کاهش شدت انتشار کربن
در راستای تعهدات اقلیمی و برنامه دستیابی به انتشار خالص صفر تا سال ۲۰۷۰، سیاست جدید فولاد هند بر کاهش شدت انتشار گازهای گلخانهای تمرکز دارد. طبق این پیشنویس، هند قصد دارد شدت متوسط انتشار کربن در صنعت فولاد خود را از سطح فعلی ۲.۵۴ تن دیاکسیدکربن به ازای هر تن فولاد خام، به هدف ۱.۵۴ تن تا سال ۲۰۴۷ کاهش دهد. این تحول بزرگ نیازمند تغییر در روشهای سنتی تولید، استفاده از فناوریهای کمکربن و بهینهسازی مصرف انرژی در صنایع سنگین است.
چالش واردات و نوسانات بازار در سایه چین
در حالی که هند در تلاش است ظرفیت تولید خود را افزایش دهد، در ماههای اخیر با چالش واردات مواجه بوده است. در بازه زمانی آوریل تا اوت، این کشور به واردکننده خالص فولاد نهایی تبدیل شد و میزان واردات آن با ۲۹.۵ درصد افزایش نسبت به سال گذشته، به ۳.۵ میلیون تن رسید. در این میان، چین با تأمین ۳۱.۸ درصد از کل واردات فولاد نهایی هند، نقش اصلی را در تأمین نیاز این بازار ایفا کرده است.
تحلیل قیمت و عوامل مؤثر بر بازار داخلی
بازار فولاد هند در حال حاضر تحت تأثیر عوامل متعددی قرار دارد که میتواند قیمتها را به سمت افزایش سوق دهد. از یک سو، رشد تقاضا در بخشهای حیاتی مانند زیرساخت و خودروسازی پس از پایان فصل بارندگیها، فشار بر عرضه را افزایش خواهد داد. از سوی دیگر، افزایش قیمت زغالسنگ ککشو و هزینههای تولید، فشار مضاعفی بر قیمت نهایی محصولات وارد میکند. در مجموع، سیاست جدید هند با تمرکز بر سه محور تولید انبوه، تأمین مواد اولیه و توسعه سبز، سعی دارد تعادل میان رشد اقتصادی و پایداری محیط زیستی را در صنعت فولاد برقرار کند.