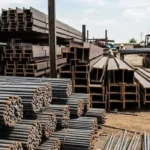
به گزارش اختصاصی دمیرنیوز، آمارها نشان میدهند که کاهش ۳ درصدی تولید فولاد خام در سال ۲۰۲۵ و تداوم افت حدود یک درصدی در پنج ماه نخست سال ۲۰۲۶، تنها یک کاهش ساده در حجم فعالیت نیست؛ بلکه این مسئله در پیوند با مسیر بلندمدت ظرفیت تولید، یک هشدار جدی محسوب میشود. در واقع، اروپا با فرآیندی روبروست که در آن بخشی از ظرفیتهای صنعتی به دلیل عدم توجیه اقتصادی، در حال حذف شدن از چرخه هستند.
ریشه اصلی این تحول در «اقتصاد هزینهای» نهفته است. از آنجا که انرژی رکن اصلی تولید فولاد است، جهش قیمت گاز و برق مستقیماً کف هزینهها را جابهجا کرده است. در شرایطی که تولیدکنندگان اروپایی با رقبایی مواجه هستند که از انرژی ارزانتر یا مقیاسهای تولید بسیار بزرگتر بهره میبرند، کاهش تولید میتواند راهکاری برای کنترل زیان و حفظ نقدینگی باشد. بنابراین، این افت ظرفیت لزوماً از ضعف تقاضا نشئت نمیگیرد، بلکه نتیجه مستقیم از دست رفتن مزیت هزینهای اروپا است.
بحران در بازارهای صادراتی و تغییر جهت تجارت
فشار بر فولادسازان اروپایی تنها به داخل محدود نمیشود، بلکه تجارت خارجی نیز وضعیت را وخیمتر کرده است. در نیمه نخست سال ۲۰۲۶، صادرات فولاد اروپا به ایالات متحده با افت ۲۹ درصدی مواجه شد و فروش به بازارهای مهمی نظیر ترکیه، هند و چین نیز حداقل ۱۸ درصد کاهش یافت. افت ۲۰ درصدی صادرات به کشورهای خارج از اتحادیه اروپا نشان میدهد که مشکل صرفاً محدود شدن به بازار آمریکا نیست؛ بلکه فولاد اروپایی در بازارهای ثالث نیز توان رقابت قیمتی را از دست داده است. این فشار تجاری میتواند به زودی اثرات خود را بر تغییر مسیر قیمت آهن در بازارهای منطقهای نیز نشان دهد.
اثر تعرفهها و تغییر الگوی جریانات تجاری
اگرچه تعرفههای ۵۰ درصدی آمریکا مسیر صادرات اروپا را مسدود کرده است، اما پیامد اصلی این اقدام، تغییر جهت جریان تجارت جهانی است. وقتی بازاری بزرگ مانند آمریکا بسته میشود، عرضه حذفشده لزوماً از چرخه حذف نمیشود، بلکه به بازارهای دیگر تزریق میگردد. در این میان، محصولات چینی نقش تعیینکنندهای در بازآرایی بازار ایفا میکنند. همزمانی ضعف صادرات اروپا و حضور محصولات ارزان چینی در بازارهای ثالث، فشار را از یک منطقه جغرافیایی به مناطق دیگر منتقل میکند.
برای مقابله با این وضعیت، اتحادیه اروپا از اول ژوئیه ۲۰۲۶ محدودیت واردات فولاد را به ۱۸.۳ میلیون تن رسانده و برای مازاد بر این مقدار، تعرفه ۵۰ درصدی وضع کرده است. علاوه بر این، سازوکار تنظیم مرز کربن (CBAM) از ابتدای ژانویه ۲۰۲۶ وارد مرحله اجرایی شده تا با اعمال هزینه بر واردات، بخشی از اختلاف هزینه ناشی از الزامات زیستمحیطی را تعدیل کند. با این حال، این ابزارهای حمایتی با وجود اهمیت بالا، توانایی بازگرداندن تولید اروپا به سطوح سال ۲۰۱۵ را ندارند.
دو سناریوی پیش روی بازار جهانی
بحران تولید در اروپا لزوماً به معنای کاهش عرضه جهانی نیست؛ اگر صادرات آسیا و سایر تولیدکنندگان، خلاء ناشی از افت تولید اروپا را پر کند، فشار قیمتی به بازارهای دیگر منتقل خواهد شد و رقابت در بازارهای وارداتی تشدید میگردد. در این راستا دو مسیر احتمالی پیشبینی میشود:
سناریوی اول (بهبود تدریجی): در صورتی که هزینههای انرژی در اروپا به پایداری برسد، تقاضای صنعتی تقویت شود و سیاستهای تجاری از ورود بیرویه محصولات ارزان جلوگیری کنند، روند افت تولید متوقف شده و برخی ظرفیتهای غیرفعال بازمیگردند. شاخصهایی نظیر بهبود نرخ بهرهبرداری، رشد سفارشهای صنایع خودروسازی و افزایش صادرات، نشانههای این مسیر خواهند بود؛ هرچند رسیدن به سطوح تولید سالهای ۲۰۱۷ و ۲۰۱۸ همچنان دور از دسترس است.
سناریوی دوم (تثبیت بحران): اگر روند هزینههای بالای انرژی، تقاضای ضعیف و رقابت شدید صادراتی ادامه یابد، کاهش ظرفیت از یک واکنش موقت به یک روند ساختاری تبدیل میشود. در این حالت، افزایش صادرات آسیایی و افت قیمتهای پیشنهادی، نشانههای اصلی این مسیر خواهند بود. خطر اصلی در این سناریو، پیوند خوردن افت تولید با تعطیلی ظرفیتها و کاهش سرمایهگذاری است که بازگشت عرضه را در آینده دشوار و از دست رفتن مزیت رقابتی را تسریع میکند.
آزمون نهایی برای مدل اقتصادی فولاد اروپا
اقدامات حمایتی اتحادیه اروپا نشان میدهد که سیاستگذاران نسبت به خطرات موجود آگاه هستند، اما تعرفهها به تنهایی راهکار حل بحران فولاد نیستند. برای بازیابی توان رقابتپذیری، صنعت اروپا به انرژی با قیمت قابلپیشبینی، سرمایهگذاری در فناوریهای کمکربن، تقاضای پایدار صنعتی و دسترسی به بازارهای صادراتی کارآمد نیاز دارد. در غیر این صورت، اقدامات حمایتی تنها تا زمانی تأثیرگذار خواهند بود که زمان بخرند و در نهایت، اروپا با صنعتی کوچکتر و گرانتر روبرو خواهد شد که میتواند نقشه رقابتی فولاد را در سطح جهان بهکلی تغییر دهد.
در این شرایط، تحلیلگران و فعالان بازار باید همزمان بر شاخصهای کلیدی از جمله میزان صادرات چین، نرخ تعرفههای آمریکا، هزینههای انرژی در اروپا و نرخ بهرهبرداری از ظرفیتها تمرکز کنند تا ریسکهای بازار را به درستی ارزیابی نمایند.