پاتک استراتژیک به حباب
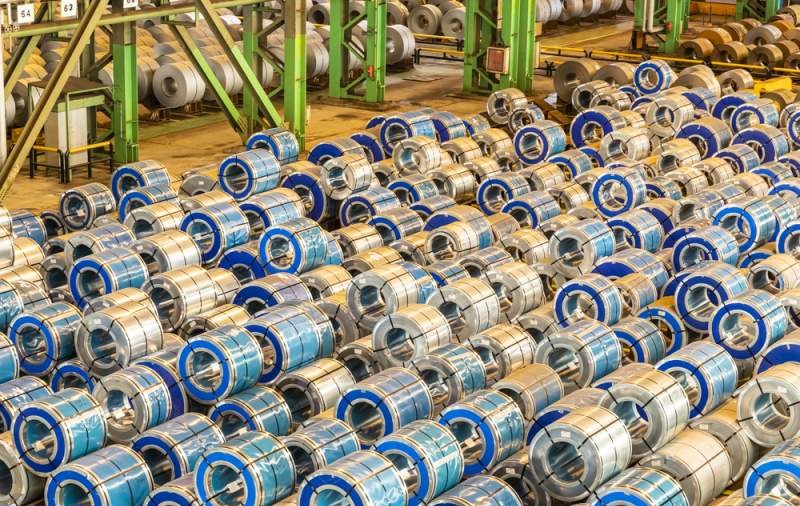
مطابق با الگوی رفتاری رهبران تراز اول صنعت فولاد در جهان، «تابآوری زنجیره تامین» صرفا به ماشینآلات تولیدی محدود نمیشود، بلکه لجستیک و شبکه بازرگانی را نیز در بر میگیرد. گام اول فولاد مبارکه در این مسیر، آغاز تحویل سفارشهای قبلی از ۲۷ فروردین ماه بود که قیمت ورق گرم را بین ۱۰ تا ۱۵ هزار تومان کاهش داد و گام بعدی، پس از شفافسازی در خصوص وضعیت شرکت و پرده برداری از استراتژی چهارلایه مدیریت بازار، استفاده از ظرفیتهای بازرگانی برای انجام اولین عرضه ورق گرم در بورس کالا در تاریخ ۷ اردیبهشت ۱۴۰۵ بود؛ عرضه سنگین ۱۶۰ هزار تنی ورق گرم توسط فولاد مبارکه در بورس کالا (آن هم از محل ظرفیتهای بازرگانی) یک مداخله هوشمندانه برای بازگرداندن تعادل به بازار بود.
نتیجه این عرضه، عیار واقعی بازار را نمایان کرد: ثبت تقاضا برای تنها حدود نیمی از محموله و معامله ۹۲ هزار تن در کف قیمت پایه (۸۵ هزار تومان). نکته قابل تامل اینجاست که حتی اهرم محرک فروش ۴۰ درصد اعتباری نیز نتوانست تقاضای بیشتری را تحریک کند. این شکاف معنادار میان عرضه و تقاضا، پرده از این واقعیت برداشت که هیاهوی ابتدای سال، نه ناشی از عطش مصرفکننده واقعی، بلکه حاصل احتکار و بازی سفتهبازانه بوده است. در جایی که در سال گذشته به دلیل رکود موجود و پر بودن انبارها، سمت تقاضا تضعیف شده بود، قابل پیش بینی بود که با اولین عرضه از سوی فولادمبارکه، تقاضای واقعی چندانی در بازار مشاهده نشود و حبابها تخلیه شوند.
اصلاح در زنجیره ارزش
اکنون که قیمت ورق گرم در بازار آزاد با ریزشی ۱۵ هزار تومانی در مسیر عقبنشینی به کانال زیر ۱۰۰ هزار تومان قرار گرفته است، منطق تحلیل «زنجیره ارزش» ایجاب میکند که اثرات این تعدیل را در حلقههای بعدی رهگیری کنیم. وقتی موتور محرک تورم صنعتی (ورق فولادی) دستخوش اصلاح قیمتی و خروج تقاضای سوداگرانه میشود، صنایع مصرفکننده آن – به ویژه خودروسازی، تولید لوازم خانگی و پروژههای ساختمانی – مهمترین بهانه خود برای حفظ قیمتهای متورم را از دست میدهند. رکود عمیق حاکم بر اقتصاد کلان و محدودیت شدید نقدینگی، اجازه جذب این تورم کاذب را به مصرفکننده نهایی نمیدهد. بنابراین، همانطور که التهاب بیپایه از فولاد به پاییندست سرایت کرد، اکنون باید منتظر دومینوی تخلیه حباب و کاهش التهابات قیمتی در بازارهای خودرو و مسکن باشیم. خریداران نهایی در این بازارها با درک این سیگنال رکودی، خریدهای خود را به تعویق خواهند انداخت که این امر خود به تسریع روند نزولی قیمتها کمک میکند.
چشمانداز پیشرو
در اتمسفر مبهم اقتصاد فعلی که میتوان آن را کاملا مبهم ارزیابی کرد، استراتژی غالب بنگاهها، حفظ نقدینگی و اجتناب از انباشت موجودی است. فولاد مبارکه با این اقدام، فراتر از منطق سودآوری کوتاهمدت بنگاهی عمل کرد و با ایفای نقش یک تنظیمگر کلان (الگویی آشنا در میان غولهای فولادسازی شرق آسیا)، نشان داد که در ماههای پیشرو، متغیر تعیینکننده در بازارها نه «کمبود عرضه»، بلکه «ضعف بنیادین تقاضا» خواهد بود. مسیری که لاجرم به اصلاح قیمتها در تمامی بازارهای وابسته ختم خواهد شد.