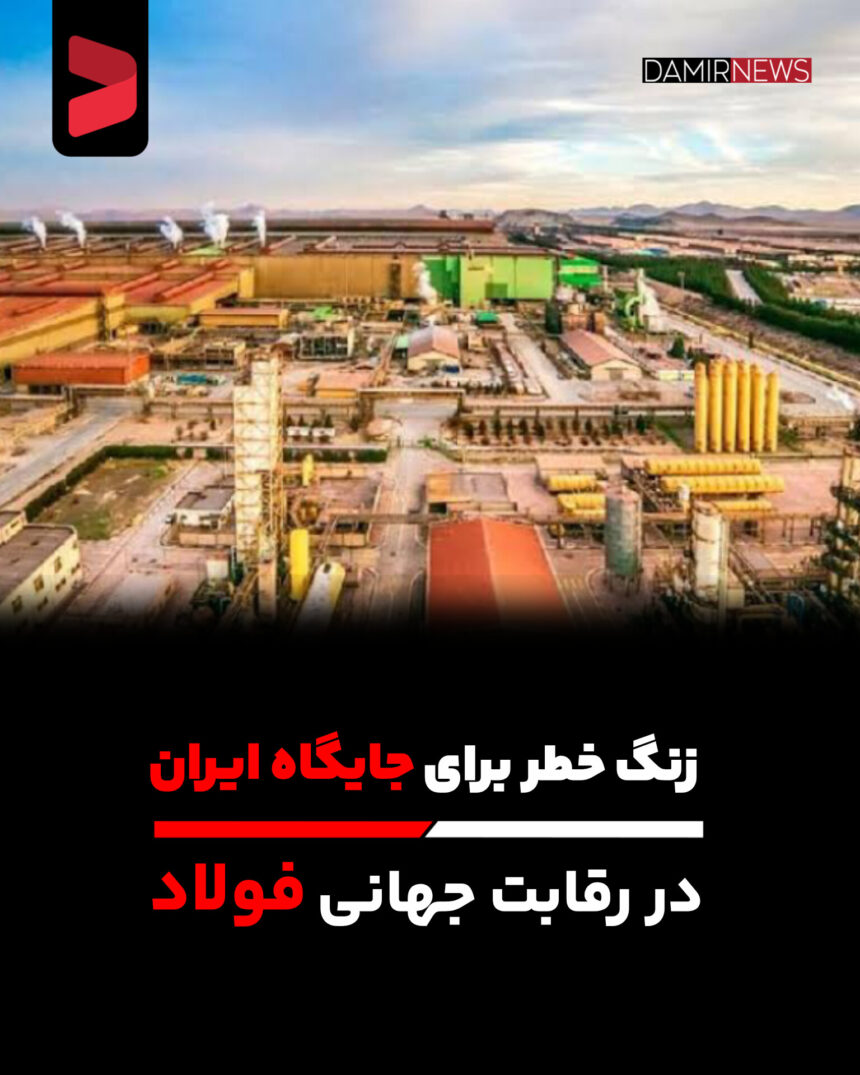
به گزارش اختصاصی دمیرنیوز؛ صنعت فولاد ایران سالها یکی از بخشهای مهم صنعتی و صادراتی کشور به شمار میرفت؛ صنعتی که با اتکا به ذخایر سنگآهن، منابع گاز طبیعی، توسعه زنجیره تولید و سرمایهگذاریهای گسترده توانست ایران را به یکی از تولیدکنندگان بزرگ فولاد جهان تبدیل کند. با این حال، تحولات سالهای اخیر نشان میدهد که برخورداری از ظرفیت تولید و منابع طبیعی، بهتنهایی برای حفظ جایگاه در بازار رقابتی فولاد کافی نیست.
امروز مسئله اصلی فقط میزان تولید فولاد نیست؛ بلکه توانایی تولید مستمر، کنترل هزینه تمامشده، حفظ بازارهای صادراتی، توسعه محصولات با ارزش افزوده بالاتر و رقابت با تولیدکنندگانی است که با سرعت بیشتری در حال افزایش ظرفیت و بهبود موقعیت تجاری خود هستند.
رتبه دهم جهان؛ جایگاهی که نباید به آن دلخوش بود
بر اساس گزارش «فولاد در ارقام ۲۰۲۶» انجمن جهانی فولاد (Worldsteel)، ایران در سال ۲۰۲۵ با تولید حدود ۳۲ میلیون تن فولاد خام، دهمین تولیدکننده بزرگ فولاد جهان بوده است. در همین سال، ترکیه با تولید ۳۸.۱ میلیون تن در رتبه هفتم قرار گرفت و ویتنام با تولید ۲۴.۷ میلیون تن جایگاه یازدهم را به خود اختصاص داد.
مقایسه عملکرد این کشورها نکته مهمی را آشکار میکند: تولید فولاد ایران در سال ۲۰۲۵ نسبت به سال قبل حدود ۱.۴ درصد افزایش یافته، اما رشد تولید ترکیه ۳.۳ درصد و ویتنام ۱۲.۲ درصد بوده است. هند نیز با رشد ۱۰.۴ درصدی، تولید خود را به ۱۶۴.۹ میلیون تن رسانده است.
بنابراین، ایران هنوز جایگاه دهم خود را از دست نداده و ویتنام نیز از نظر حجم تولید از ایران عبور نکرده است؛ اما سرعت رشد برخی رقبا نشان میدهد که حفظ رتبه فعلی نباید با حفظ قدرت رقابتی یکسان تلقی شود. در شرایطی که کشورهای دیگر در حال توسعه ظرفیت و تقویت حضور خود در بازارهای جهانی هستند، رشد محدود تولید میتواند به معنای عقبماندن تدریجی از روند توسعه صنعت فولاد باشد.
ظرفیت تولید؛ فاصله میان توان بالقوه و عملکرد واقعی
یکی از پرسشهای اساسی درباره صنعت فولاد ایران، فاصله میان ظرفیت اسمی و تولید واقعی است. بر اساس برآورد منتشرشده در تحلیل مؤسسه مایاستیل که در انجمن صنایع آهن و فولاد جنوب شرق آسیا (SEAISI) بازتاب یافته، ظرفیت تولید فولاد خام ایران حدود ۵۵ تا ۵۸ میلیون تن در سال برآورد میشود؛ درحالیکه تولید واقعی کشور در سال ۲۰۲۵ حدود ۳۱.۸ میلیون تن بوده است.
این فاصله نشان میدهد که توسعه ظرفیتهای اسمی بهتنهایی نتوانسته تمام توان بالقوه صنعت را به تولید واقعی تبدیل کند. بخشی از این مسئله به محدودیتهای انرژی، تأمین مواد و زیرساختها بازمیگردد و بخشی دیگر به دشواریهای سرمایهگذاری، نوسازی تجهیزات و شرایط فعالیت در فضای تحریمی مربوط است.
صنعتی که برای افزایش ظرفیت خود سرمایهگذاری کرده، اما در تأمین پایدار برق و گاز یا دسترسی به فناوری و منابع مالی با مشکل مواجه است، نمیتواند از تمام ظرفیت ایجادشده بهرهبرداری کند. در چنین شرایطی، هزینه سرمایهگذاری انجامشده افزایش مییابد، بهرهوری کاهش پیدا میکند و امکان برنامهریزی بلندمدت برای تولید و صادرات محدود میشود.
ناترازی انرژی؛ از مزیت تاریخی تا عامل محدودکننده تولید
یکی از مهمترین مزیتهای صنعت فولاد ایران، دسترسی به منابع گاز طبیعی و انرژی نسبتاً ارزان بود؛ مزیتی که بهویژه در توسعه روش احیای مستقیم و تولید آهن اسفنجی نقش مهمی داشت. اما تداوم ناترازی انرژی، این مزیت را به یکی از چالشهای جدی تولیدکنندگان تبدیل کرده است.
بر اساس اظهارات وحید یعقوبی، معاون اجرایی انجمن تولیدکنندگان فولاد ایران، تولید فولاد کشور در نیمه نخست سال ۱۴۰۵ نسبت به دوره مشابه ۱۰.۶ درصد کاهش یافته است. این مقام صنفی اعلام کرده است که افت تولید در ابتدای سال به ۲۵ درصد رسیده بود و بهتدریج کاهش پیدا کرد. همچنین در همین دوره، تولید محصولات تخت ۲۵ درصد و تولید اسلب ۳۷.۵ درصد افت داشته است.
نکته قابلتوجه آن است که به گفته یعقوبی، حتی با کنار گذاشتن اثر جنگ و آسیبهای ناشی از آن نیز کاهش تولید در برخی گروههای محصول ادامه داشته است. این موضوع نشان میدهد که مشکلات صنعت فولاد صرفاً به رخدادهای مقطعی محدود نیست و محدودیتهای ساختاری تولید نیز باید مورد توجه قرار گیرد.
یعقوبی همچنین از افزایش شدید هزینه انرژی خبر داده و گفته است که قیمت گاز طبیعی طی هفت سال گذشته ۵۳ برابر شده، درحالیکه قیمت محصولات فولادی در همین بازه ۱۴ برابر افزایش یافته است. به گفته او، هزینه گاز برای فولادسازان ایرانی اکنون حدود دو برابر میانگین منطقهای است.
این ارقام، در صورت تداوم، میتواند یکی از مهمترین مزیتهای هزینهای فولاد ایران را تضعیف کند. تولیدکنندهای که با هزینه انرژی بالاتر و محدودیت در تأمین پایدار آن مواجه است، در رقابت با تولیدکنندگان برخوردار از انرژی مطمئن و زیرساخت کارآمد، با دشواری بیشتری روبهرو خواهد شد.
صادرات؛ بازاری که رقبا برای تصاحب آن آمادهاند
اهمیت رقابت جهانی فولاد زمانی روشنتر میشود که به سهم صادرات در فعالیت این صنعت توجه کنیم. طبق تحلیل مایاستیل، ایران در سال ۲۰۲۵ حدود ۱۰.۸ میلیون تن محصولات فولادی و نیمهنهایی صادر کرده است؛ رقمی معادل حدود ۳۵ درصد تولید فولاد خام کشور.
اما ترکیب صادرات نیز اهمیت دارد. حدود ۵.۴ میلیون تن از صادرات یادشده را محصولات نیمهنهایی مانند بیلت، بلوم و اسلب تشکیل دادهاند. سهم محصولات طویل حدود ۲.۷ میلیون تن و محصولات تخت حدود ۱.۶ میلیون تن برآورد شده است.
از سوی دیگر، دادههای منتشرشده از سوی انجمن صنایع آهن و فولاد جنوب شرق آسیا به نقل از انجمن تولیدکنندگان فولاد ایران نشان میدهد صادرات محصولات نیمهنهایی و نهایی فولاد کشور در ۹ ماه نخست سال ۲۰۲۵ به ۹.۴۶ میلیون تن رسیده که نسبت به مدت مشابه سال قبل ۳۱.۳ درصد رشد داشته است. با این حال، در همین دوره صادرات محصولات طویل نهایی ۸ درصد کاهش یافته است.
این تفاوت نشان میدهد که رشد صادرات در همه بخشهای زنجیره یکسان نیست و افزایش فروش محصولات نیمهنهایی الزاماً به معنای تقویت صادرات محصولات نهایی و با ارزش افزوده بیشتر نیست. توسعه صادرات پایدار نیازمند تکمیل زنجیره ارزش، تنوعبخشی به محصولات و دسترسی مطمئن به بازارهای هدف است.
رقبای جهانی در حال تغییر قواعد بازی هستند
چالش صنعت فولاد ایران تنها از داخل کشور ناشی نمیشود. بازار جهانی نیز با رقابتی فشرده، ظرفیت مازاد و رشد محدود تقاضا مواجه است. بر اساس گزارش چشمانداز فولاد سازمان همکاری و توسعه اقتصادی (OECD) در سال ۲۰۲۶، ظرفیت مازاد تولید فولاد جهان ممکن است تا سال ۲۰۲۸ به حدود ۷۴۵ میلیون تن برسد. این سازمان رشد تقاضای جهانی فولاد تا سال ۲۰۳۰ را نیز حدود ۰.۹ درصد در سال پیشبینی کرده است.
در چنین بازاری، تولیدکنندگان برای حفظ سهم خود ناچارند هزینهها را کاهش دهند، بهرهوری را افزایش دهند و به بازارهای صادراتی جدید دسترسی پیدا کنند. چین نمونه روشنی از شدت این رقابت است. طبق گزارش OECD، صادرات فولاد چین در سال ۲۰۲۵ به رکورد ۱۳۱ میلیون تن رسیده است؛ رقمی که معادل حدود ۱۴ درصد تولید فولاد خام این کشور در همان سال است.
افزایش صادرات چین، در کنار توسعه تولید در کشورهایی مانند هند، ترکیه و ویتنام، فشار رقابتی بر سایر فولادسازان را افزایش میدهد. در این شرایط، تولیدکنندهای که با محدودیت انرژی، هزینه بالای تأمین مالی، دشواری نقلوانتقال پول و موانع تجاری روبهروست، برای حفظ بازارهای خود با چالش بیشتری مواجه خواهد شد.
آسیب به زیرساختها؛ تهدیدی فراتر از افت تولید
در سال ۲۰۲۶، آسیب به دو مجموعه بزرگ فولادی کشور، یعنی فولاد مبارکه و فولاد خوزستان، ابعاد تازهای به چالشهای صنعت فولاد ایران اضافه کرد. تحلیل منتشرشده از سوی مایاستیل در ۳۱ مارس ۲۰۲۶ نشان میدهد این دو مجموعه در مجموع حدود ۲۷ درصد ظرفیت فولاد خام کشور را در اختیار داشته و نزدیک به نیمی از تولید واقعی فولاد خام ایران در سال ۲۰۲۵ به آنها وابسته بوده است.
اهمیت این دو مجموعه تنها به حجم تولید محدود نمیشود؛ فولاد مبارکه بیش از ۶۰ درصد صادرات محصولات تخت ایران و فولاد خوزستان بیش از ۴۰ درصد صادرات محصولات نیمهنهایی و طویل را تأمین میکردند. از این رو، اختلال در فعالیت آنها میتواند زنجیره تأمین داخلی و تعهدات صادراتی کشور را همزمان تحت تأثیر قرار دهد.
در همان تحلیل، مایاستیل پیشبینی کرده بود که در صورت تداوم اختلال در فعالیت این کارخانهها، صادرات فولاد ایران ممکن است از سطح سالانه ۱۰.۸ میلیون تن به حدود ۵ تا ۶ میلیون تن کاهش یابد. این رقم یک برآورد تحلیلی و وابسته به روند بازگشت کارخانهها به تولید است، نه آمار قطعی عملکرد صادراتی سال ۲۰۲۶.
هشدار برای آینده؛ ظرفیت بدون رقابتپذیری کافی نیست
صنعت فولاد ایران هنوز از منابع معدنی، ظرفیت تولید، نیروی انسانی متخصص و زنجیره صنعتی گسترده برخوردار است. بنابراین، سخن گفتن از حذف ایران از بازار جهانی یا سقوط قطعی رتبه تولید کشور، با دادههای موجود سازگار نیست. اما نشانههای روشنی از تضعیف توان رقابتی وجود دارد؛ از افت تولید و افزایش هزینه انرژی گرفته تا آسیب به زیرساختها، دشواری صادرات و فاصله رشد تولید با برخی رقبا.
مسئله اساسی این است که مزیتهای طبیعی و ظرفیتهای ایجادشده، بدون اصلاح زیرساخت انرژی، تأمین مالی، نوسازی فناوری و بهبود شرایط تجارت، بهتدریج کارایی خود را از دست میدهند. در کنار آن، تمرکز بر صادرات مواد و محصولات نیمهنهایی، بدون توسعه متوازن محصولات نهایی و با ارزش افزوده بالاتر، میتواند فرصتهای بیشتری را از صنعت فولاد کشور بگیرد.
رقابت جهانی منتظر حل مشکلات داخلی ایران نمیماند. کشورهایی که امروز در حال افزایش تولید، توسعه فناوری و تثبیت بازارهای صادراتی خود هستند، فردا جایگاه محکمتری در زنجیره تجارت فولاد خواهند داشت. از این منظر، زنگ خطر برای صنعت فولاد ایران نه به معنای از دست رفتن رتبه دهم جهان، بلکه هشداری درباره احتمال از دست رفتن فرصتها، بازارها و مزیتهایی است که بازسازی آنها در آینده هزینهای بهمراتب سنگینتر خواهد داشت.