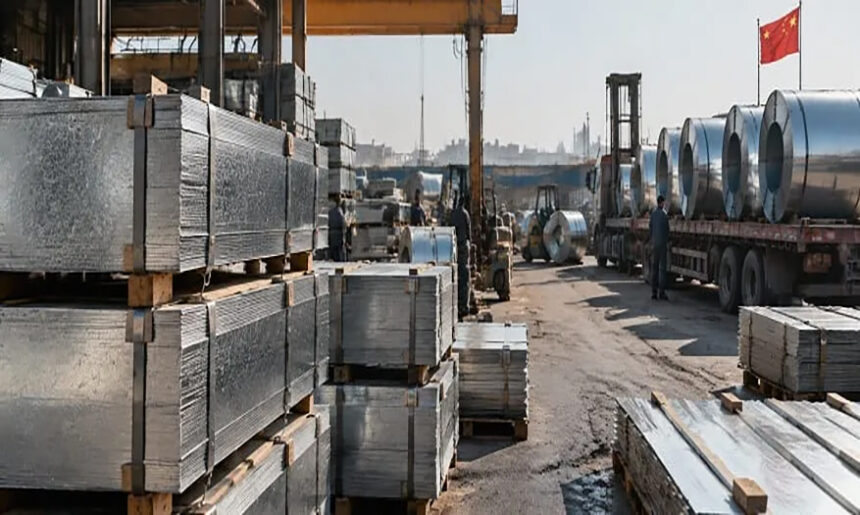
به گزارش اختصاصی دمیرنیوز، در ابتدای ماه سپتامبر، بازار ورق سرد و گالوانیزه تحت فشار افزایش هزینههای تولید قرار گرفت. محدودیت در عرضه زغالسنگ ککشو در استان شانشی و انتظار کمتر برای بازگشت ظرفیتهای تولیدی، باعث شد قیمت این ماده اولیه صعودی شود. همزمان، افزایش قیمت در مراحل مختلف زنجیره تأمین کک و سنگآهن، فشار مضاعفی را بر فولادسازان وارد کرد. این افزایش هزینههای تولید بهطور مستقیم بر قیمت محصولات نهایی، از جمله ورقهای گالوانیزه و ورق سرد اثر گذاشت و باعث شد میانگین قیمت کویل گالوانیزه از ۴ هزار و ۸۰.۵ یوآن در ماه اوت، به ۴ هزار و ۹۳.۹۹ یوآن در سپتامبر برسد. همچنین میانگین قیمت کویل نورد سرد نیز با رشدی ۱۴.۹۶ یوآنی، به ۳ هزار و ۷۹۸.۱۵ یوآن رسید.
عوامل بازدارنده و بازگشت به مسیر اصلاحی در نیمه دوم ماه
با عبور از نیمه نخست ماه، حمایتهای ناشی از هزینههای تولید فروکش کرد. انتشار اخبار مربوط به توسعه مسیرهای ریلی در مرز چین و مغولستان، احتمال افزایش عرضه زغالسنگ را تقویت کرد و روند صعودی آن را متوقف نمود. همزمان با کاهش قیمت سنگآهن، حمایت هزینهای از بازار فولاد از بین رفت و بازار وارد فاز اصلاحی شد. اگرچه تقاضای مقطعی ناشی از خرید پیش از تعطیلات جشن نیمه پاییز و روز ملی چین، موجی از تقاضا را ایجاد کرد، اما این خریدها ماهیتی کوتاهمدت داشت و نتوانست ضعف ساختاری در تقاضای واقعی صنایع را جبران کند. در نتیجه، بازار در پایان ماه سپتامبر با نوسانات اندک و در محدوده قیمتی نسبتاً ثابتی بسته شد.
چالش انباشت موجودی و ضعف تقاضای صنعتی
یکی از چالشهای اساسی که مانع از تثبیت رشد قیمتها شد، وضعیت موجودی انبارها بود. برخلاف انتظار، موجودی ورقهای فولادی با افزایش مواجه شد که نشاندهنده عدم همگامی نرخ خرید با قیمتهای پیشنهادی است. صنایع پاییندستی، علیرغم افزایش هزینههای تولید، تمایل چندانی به خرید در سطوح قیمتی بالاتر نشان ندادند. این وضعیت نشان میدهد که رشد قیمتها در سپتامبر بیشتر ماهیتی «هزینهمحور» داشته است تا «تقاضامحور». در واقع، فولادسازان برای جبران هزینههای افزایشیافته، قیمتها را بالا بردند، اما بازار مصرف توان پذیرش این نرخهای جدید را نداشت.
چشمانداز بازار در ماه اکتبر؛ نوسان میان حمایت تولید و رکود مصرف ورق سرد
برای ماه اکتبر، بازار ورق سرد و گالوانیزه چین در وضعیت محتاطانه قرار دارد. از سوی دیگر، احتمال کاهش تولید فولاد به دلیل کاهش حاشیه سود و فشار هزینهها، میتواند از سقوط شدید قیمتها جلوگیری کند؛ اما از سوی دیگر، کاهش قیمت مواد اولیه همچنان یک ریسک جدی برای حمایت از قیمتهاست. در بخش تقاضا نیز، با اتمام خریدهای پیش از تعطیلات و تداوم ضعف در صنایع خودروسازی و لوازم خانگی، انتظار نمیرود شاهد جهش قدرتمندی در تقاضای واقعی باشیم. به طور کلی، بازار در ماه آینده احتمالاً در یک محدوده نوسانی و خنثی باقی خواهد ماند، مگر اینکه تغییر محسوسی در میزان مصرف صنایع پاییندستی مشاهده شود.